
سؤال را برعکس بپرسید
«چقدر بخرم؟» معمولاً با حس جواب داده میشود: به این معامله اطمینان دارم، پس بیشتر میخرم. مشکل اینجاست که میزان اطمینان شما هیچ ارتباط آماری با درست بودن تحلیل ندارد — ولی مستقیماً تعیین میکند یک اشتباه چقدر گران تمام شود.
روش درست برعکس است: اول تصمیم میگیرید حداکثر چقدر حاضرید از دست بدهید، بعد ریاضی اندازه را میدهد.
چرا بازههای کوچک مثل ۱ تا ۲ درصد مطرح میشوند
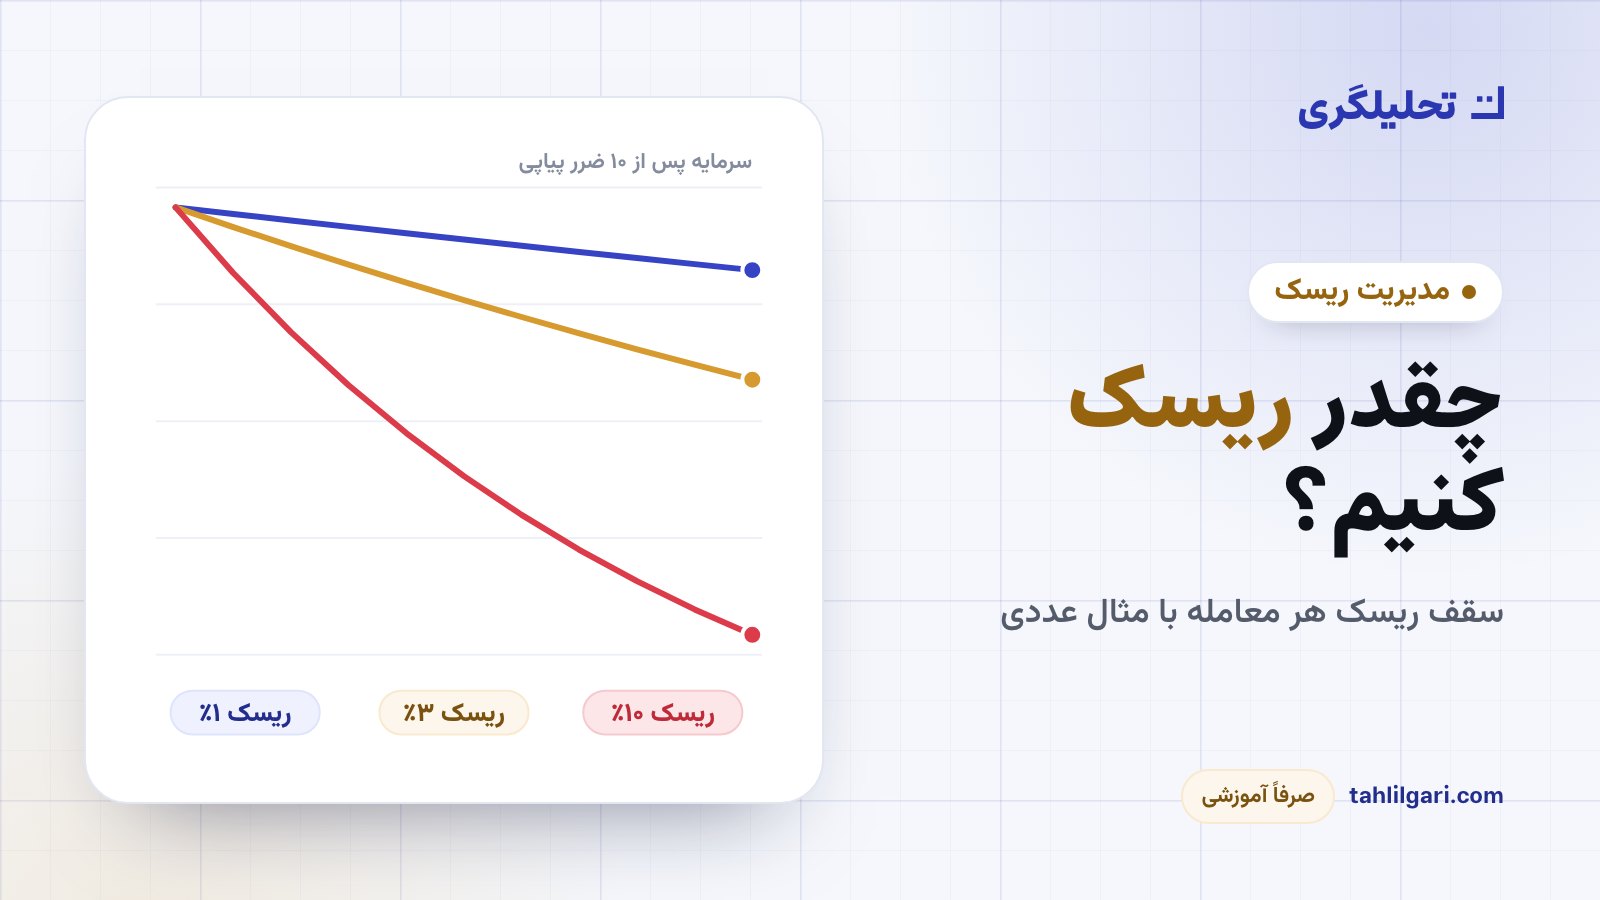
هر روش میتواند رشتهی ضرر داشته باشد. بازههایی مثل نیم تا دو درصد در آموزش مدیریت ریسک بهعنوان نقطهی شروع محافظهکارانه مطرح میشوند، نه قانون طبیعت. عدد مناسب ممکن است برای روش، حساب و شرایط فرد کمتر باشد؛ بزرگتر بودن نیز به شواهد و ظرفیت زیان بیشتری نیاز دارد. اثر مرکب چند انتخاب فرضی:
| ریسک هر معامله | پس از ۱۰ ضرر پیاپی | سود لازم برای جبران |
|---|---|---|
| ۱٪ | ≈ −۱۰٪ | ۱۱٪ |
| ۳٪ | ≈ −۲۶٪ | ۳۵٪ |
| ۵٪ | ≈ −۴۰٪ | ۶۷٪ |
| ۱۰٪ | ≈ −۶۵٪ | ۱۸۶٪ |
ستون سوم همان چیزی است که اغلب نادیده گرفته میشود: ضرر و جبرانش قرینه نیستند. سرمایهی کوچکترشده باید درصد بزرگتری رشد کند تا به نقطهی شروع برگردد.
فاصلهی حد ضرر، اندازه را تعیین میکند
نتیجهی مستقیم فرمول بالا این است: هرچه حد ضرر دورتر باشد، موقعیت باید کوچکتر باشد. این دقیقاً برعکس کاری است که اغلب انجام میشود.
اگر اندازهی خروجی خیلی کوچک به نظر میرسد، حد ضرر منطقی را فقط برای بزرگ کردن حجم نزدیک نکنید. ممکن است آن معامله با بودجهی ریسک شما مناسب نباشد؛ یا باید اندازه کوچکتر را بپذیرید.
در بازار پرنوسان چه میشود
نوسان بالا شما را مجبور میکند حد ضرر را دورتر بگذارید تا با حرکتهای معمولی فعال نشود. طبق فرمول، این یعنی موقعیت کوچکتر. همین است هزینهی واقعی نوسان — و اهرم آن را چند برابر میکند.
امتحانش کنید
با محاسبهگر اندازهی موقعیت اعداد حساب خودتان را وارد کنید، و بعد در محیط تمرین معاملهای با یک سقف ریسک ازپیشتعریفشده باز کنید. مأموریت هفتم برای آموزش از سقف ۲٪ استفاده میکند؛ این عدد نسخهی شخصی برای بازار واقعی نیست.
ریسکپذیری، ظرفیت ریسک و بودجهی ریسک
ریسکپذیری احساسی میگوید چه مقدار نوسان شما را مضطرب میکند. ظرفیت ریسک میگوید چه زیانی را بدون آسیب به هزینههای ضروری، بدهی و هدفهای مالی میتوانید تحمل کنید. بودجهی ریسک معامله عددی است که برای اجرای یک روش درون آن ظرفیت کنار میگذارید. این سه نباید یکی فرض شوند.
کسی ممکن است از نظر احساسی افت ۲۰٪ را تحمل کند اما پول حساب برای پیشپرداخت خانه لازم باشد؛ ظرفیت واقعی او بسیار کمتر است. برعکس، سرمایهی مازاد داشتن مجوز انتخاب اندازهی بیقاعده نیست. مدیریت ریسک باید با پولی انجام شود که از دست رفتنش نیازهای ضروری را مختل نمیکند و با محدودیت شخصی و قانونی سازگار است.
از بیشینه افت قابل تحمل به ریسک هر معامله برسید
بهجای شروع از عدد محبوب شبکههای اجتماعی، میتوان مسئله را معکوس کرد. فرض کنید نمیخواهید پس از ۱۲ زیان کامل پیاپی بیش از ۱۵٪ افت کنید. اگر درصد ریسک از ماندهی جاری حساب محاسبه شود، سقف تقریبی هر معامله از رابطهی زیر به دست میآید:
در این مثال، ۱ منهای ریشهی دوازدهم ۰٫۸۵ حدود ۱٫۳۴٪ است. این عدد تضمین نمیکند افت از ۱۵٪ بیشتر نشود: اسلیپیج، شکاف، همزمانی موقعیتها و زیان بزرگتر از ۱R میتواند مرز را بشکند. فرمول فقط سازگاری داخلی برنامه را بررسی میکند.
طول زنجیرهی زیان نیز از آسمان نمیآید. باید از تاریخچهی روش، آزمون خارج از نمونه و سناریوهای بدبینانه برآورد شود. اگر فقط ۲۰ معامله دارید، بدترین زنجیرهی مشاهدهشده سقف قابل اتکا برای آینده نیست.
مثال کامل اندازهی موقعیت
حساب ۲۵هزار دلار، بودجهی ریسک ۰٫۸٪، ورود ۲۵۰ و ابطال ۲۴۲ را فرض کنید. مبلغ ریسک ۲۰۰ دلار و فاصلهی هر واحد ۸ دلار است؛ اندازه ۲۵ واحد میشود. ارزش موقعیت ۶۲۵۰ دلار است. اگر بهدلیل حداقل اندازهی قرارداد فقط مضرب ۱۰ ممکن باشد، انتخاب ۲۰ واحد ریسک را به ۱۶۰ دلار کاهش میدهد؛ گرد کردن به ۳۰ واحد آن را به ۲۴۰ دلار و بالاتر از سقف میبرد.
| جزء | مقدار |
|---|---|
| سرمایه | 25,000 |
| بودجهی ریسک | 0.8% = 200 |
| ورود | 250 |
| ابطال | 242 |
| ریسک هر واحد | 8 |
| اندازهی نظری | 200 ÷ 8 = 25 |
| اندازهی قابل اجرا با گام 10 | 20، نه 30 |
کارمزد و لغزش اجرا باید از بودجه کم شوند. اگر هزینهی رفتوبرگشت و اسلیپیج محتمل ۲۰ دلار برآورد شود، فقط ۱۸۰ دلار برای حرکت قیمت باقی میماند و اندازهی نظری ۲۲٫۵ واحد است؛ با همان گام، ۲۰ واحد. این تفاوت کوچک در صدها معامله جمع میشود.
ریسک برنامهریزیشده با زیان تضمینشده فرق دارد
حد ضرر یک ماشهی سفارش است، نه بیمهی قیمت. در بازار سریع، سفارش ممکن است پایینتر یا بالاتر از نقطهی مدنظر اجرا شود. در شکاف قیمتی، اصلاً معاملهای بین دو قیمت وجود ندارد. توقف بازار، قطعی اتصال یا کمبود نقدینگی نیز میتواند خروج را عقب بیندازد.
برای دارایی یا رویدادی که جهشهای بزرگ دارد، میتوان یک بافر هزینه و شکاف در محاسبه گذاشت، اندازه را کمتر گرفت یا اصلاً معامله نکرد. انتخاب سفارش stop-limit هم مبادله دارد: قیمت بد را محدود میکند اما ممکن است سفارش اجرا نشود و موقعیت باز بماند.
ریسک یک معامله با ریسک کل حساب برابر نیست
چهار موقعیت با ریسک اسمی ۱٪ اگر مستقل باشند حداکثر برنامهریزیشدهی ۴٪ میسازند. اگر همه روی داراییهای همبسته و در یک جهت باشند، یک خبر میتواند همزمان هر چهار را فعال کند. نامهای متفاوت، تنوع واقعی نمیسازند. باید «ریسک باز» یا portfolio heat را کنار ریسک هر بلیت دید.
همبستگی نیز ثابت نیست و در بحرانها میتواند بالا برود. پس جمع ساده حداقل کنترل است، نه مدل کامل. محدودیت بر ریسک کل، ریسک هر گروه و تعداد موقعیتهای همجهت میتواند جلوی تبدیل چند تصمیم کوچک به یک شرط بزرگ را بگیرد.
اندازهی ثابت یا درصد ثابت از سرمایه
در روش مبلغ ثابت، مثلاً همیشه ۱۰۰ دلار ریسک میشود. پس از افت، این ۱۰۰ دلار درصد بزرگتری از حساب است و خطر را تشدید میکند؛ پس از رشد، درصد کوچکتر میشود. در روش درصد ثابت، مبلغ ریسک با ماندهی حساب کاهش یا افزایش مییابد. کاهش خودکار پس از زیان سرعت افت را کم میکند، اما رشد اندازه پس از برد هم باید با ظرفیت بازار و محدودیت روانی هماهنگ باشد.
بعضیها مبنا را اوج تاریخی حساب میگذارند تا پس از افت اندازه سریع بالا نرود؛ بعضی ماندهی جاری را استفاده میکنند. هیچکدام بدون ثبت دقیق و آزمون بهتر نیستند. مهم این است که قاعده پیش از نتیجه مشخص باشد و واریز و برداشت با عملکرد معامله اشتباه نشود.
نوسان چگونه اندازه را تغییر میدهد
وقتی دامنهی معمول بزرگ میشود، حد ضرر ساختاری اغلب دورتر قرار میگیرد و طبق فرمول اندازه پایین میآید. میتوان از محاسبهگر ATR و اندازه موقعیت برای دیدن این رابطه استفاده کرد. ATR دلیل ورود یا جهت نیست؛ فقط مقیاس حرکت اخیر را وارد محاسبه میکند.
ثابت نگه داشتن حجم در دو رژیم نوسان متفاوت یعنی ریسک پولی را تغییر دادهاید. از طرف دیگر، کوچک کردن مکانیکی حجم با هر جهش کوتاه ATR میتواند باعث رفتار ناپایدار شود. دوره و روش تعدیل باید در آزمون روش تعریف شود.
رابطهی ریسک با امید ریاضی
اندازهی کوچک یک روش منفی را مثبت نمیکند؛ فقط سرعت زیان را کم میکند. پیش از افزایش ریسک باید بدانید روش پس از هزینهها امید ریاضی قابل دفاعی دارد یا نه. حتی با امید مثبت تاریخی، اندازه باید زنجیرههای زیان و عدمقطعیت برآورد را تحمل کند.
فرمولهایی مانند Kelly به نرخ برد و نسبت برد/باخت بسیار حساساند. خطای کوچک در برآورد میتواند اندازهی پیشنهادی را بهشدت تغییر دهد و نسخهی کامل آن افتهای بزرگی بسازد. برای دادهی محدود و بازار متغیر، استفادهی بیچونوچرا از خروجی چنین فرمولی ریسک مدل را نادیده میگیرد.
محدودیت روزانه و توقف فرایندی
ریسک هر معامله جلوی انباشته شدن ده تصمیم بد در یک روز را نمیگیرد. سقف زیان روزانه، تعداد تلاش برای یک ایده و زمان استراحت پس از تخطی از قانون میتواند بخشی از برنامه باشد. هدف این محدودیت پیشبینی بازار نیست؛ قطع زنجیرهای است که در آن خستگی یا میل به جبران کیفیت تصمیم را پایین میآورد.
چکلیست تعیین سقف ریسک
- پول ضروری، بدهی و افق زمانی را از سرمایهی قابل ریسک جدا کنید.
- افت سرمایهی قابل تحمل و زنجیرهی زیان بدبینانه را بنویسید.
- نقطهی ابطال را از منطق بازار تعیین کنید، نه از درصد دلخواه.
- هزینه، اسلیپیج، شکاف و گام حداقل قرارداد را وارد اندازه کنید.
- ریسک همهی موقعیتهای باز و همبستگی آنها را جمعبندی کنید.
- قیمت لیکوییدیشن را در معاملهی اهرمی پیش از حد ضرر قرار ندهید.
- قاعدهی کاهش اندازه پس از افت و سقف زیان روزانه را از قبل مشخص کنید.
- عدد را ابتدا با کردیت تستی و سپس، اگر تصمیم گرفتید، با اندازهای محدود ارزیابی کنید.