
پرسش مفید این نیست که «چرا آخرین معاملهام باخت؟». یک معاملهی کاملاً معتبر هم میتواند بازنده باشد. پرسش بهتر این است: آیا مجموعهای از معاملات همقانون، پس از همهی هزینهها، امید ریاضی مثبت و ریسکی قابلتحمل نشان میدهد؛ و آیا همان قواعد واقعاً اجرا شدهاند؟ اسکرینشات سود، چند برد پیاپی یا نرخ برد بالا بهتنهایی پاسخ این پرسش نیست.
هدف این چارچوب تضمین سود نیست. بازار، هزینه، نقدشوندگی، رژیم و رفتار روش در آینده میتواند تغییر کند. هدف فقط تبدیل «باختم» به چند فرضیهی مشخص و قابلبررسی است.
آیا واقعاً درصد ثابتی از معاملهگران میبازند؟
برای همهی بازارها و همهی دورهها یک درصد معتبر و ثابت وجود ندارد. برخی افشاهای نظارتی نسبت حسابهای سودده و زیانده را برای محصول و بازهای مشخص گزارش میکنند؛ اما تعریف حساب، فعال یا غیرفعال بودن مشتری، نوع محصول، اهرم، مدت مشاهده و نحوهی احتساب هزینهها یکسان نیست. یک شخص نیز ممکن است چند حساب داشته باشد و نتیجهی یک حساب بین دورهها عوض شود.
به همین دلیل، برداشتن یک عدد جذاب از فارکس، آتی یا قرارداد مابهالتفاوت و تعمیم آن به همهی معاملهگران کریپتو و سهام دقت کاذب میسازد. عنوان این مقاله یک مسئلهی رایج را توصیف میکند، نه یک نرخ جهانشمول شکست. هر آمار باید با بازار، حوزهی قضایی، بازه و تعریف نمونهی خودش خوانده شود.
چهار الگویی که تکرار میشوند
- برداشتن حد ضرر. «الان برمیگردد.» گاهی برمیگردد — و همان دفعاتی که برمیگردد، این عادت را تقویت میکند تا روزی که برنمیگردد.
- بزرگ کردن پوزیشن بعد از چند برد. چند برد پیاپی حس مهارت میدهد، در حالی که در نمونهی کوچک، شانس و مهارت از هم قابل تفکیک نیستند.
- معامله برای جبران. بعد از یک ضرر بزرگ، معاملهی بعدی دیگر بر اساس تحلیل نیست؛ بر اساس نیاز به جبران است.
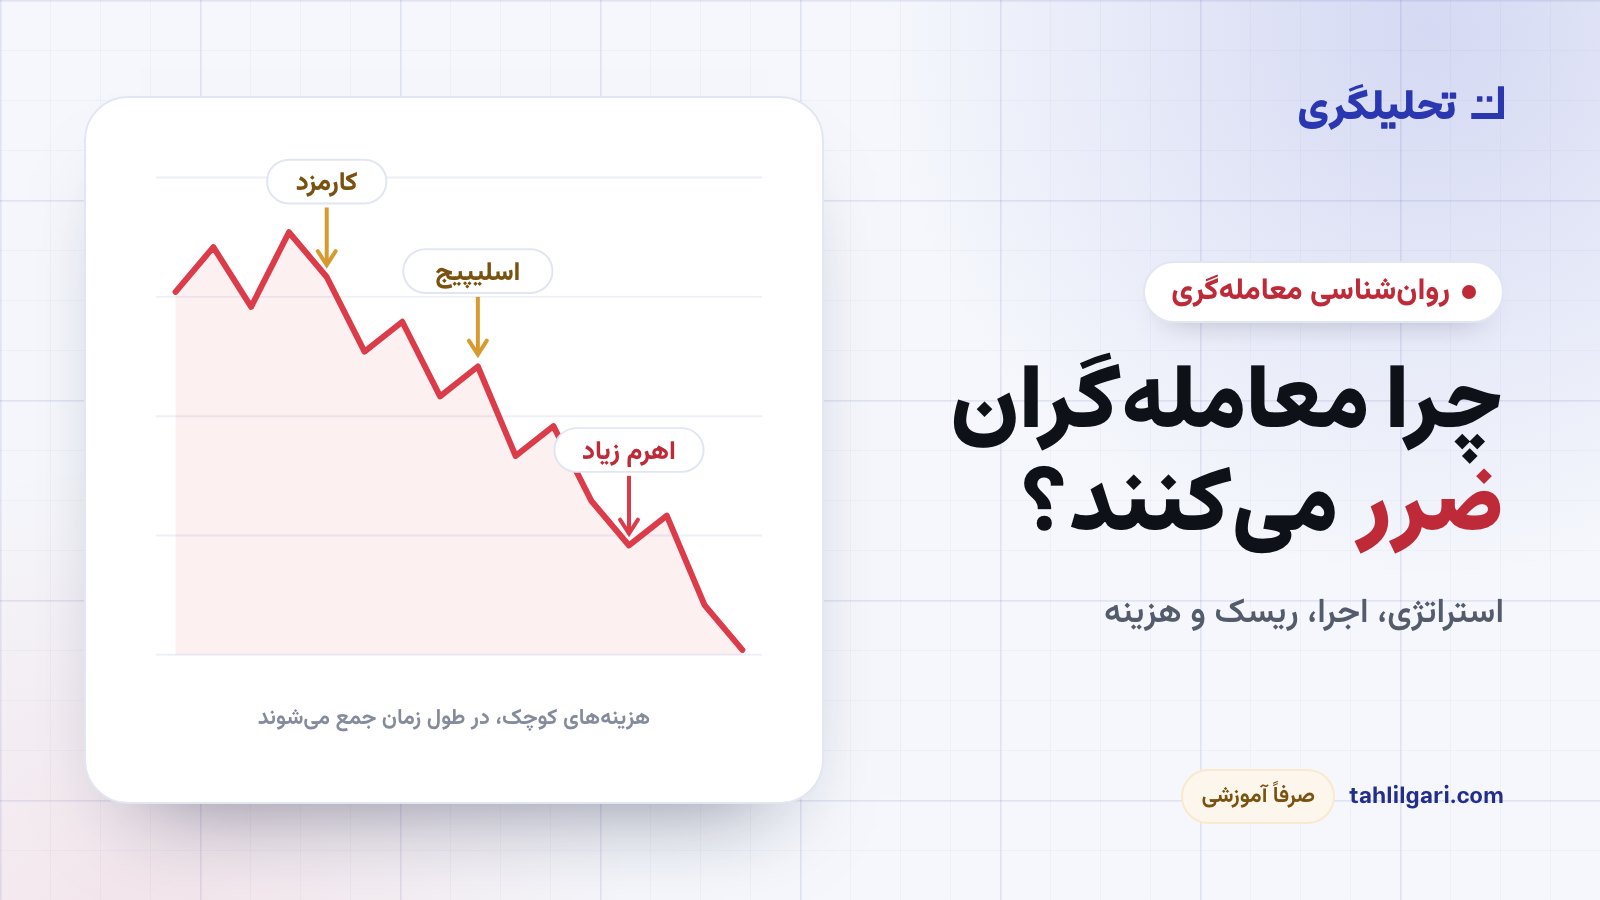
- معاملهی پرتکرار. هر معامله کارمزد و اسلیپیج دارد. صد معاملهی کوچک میتواند بیسروصدا سهم بزرگی از حساب را ببرد.
رابطهٔ نرخ برد با میانگین سود و زیان
فرض کنید نرخ برد یک نمونه ۵۰ درصد باشد. این عدد بهتنهایی نمیگوید روش سودده، زیانده یا تصادفی است. اگر میانگین برد پس از هزینه از میانگین باخت بزرگتر باشد، نمونه میتواند مثبت بماند؛ اگر کوچکتر باشد، نتیجه منفی میشود.
یکی از خطاهای اجرایی رایج، بستن برد کوچک برای قطعی کردن حس خوب و نگه داشتن باخت فراتر از ابطال برای عقب انداختن پذیرش آن است. اما این گرایش را نباید بدون داده به همه نسبت داد؛ ژورنال باید نشان دهد میانگین برد و باخت واقعی شما چگونه با برنامه تفاوت دارد.
قواعد ازپیشنوشتهشده فاصلهی برنامه و عمل را قابلسنجش میکنند
بخشی از تصمیم را پیش از فشار بازار به قاعده تبدیل کنید. سه نمونهی عملی:
- حد ضرر و حد سود را قبل از ورود تعیین کنید و در سفارش ثبت کنید، نه در ذهنتان.
- اندازهی موقعیت را از قبل حساب کنید، نه در لحظهی هیجان.
- نوع سفارش را پیشاپیش انتخاب کنید. سفارش محدود قیمت را کنترل میکند، اما انجامشدن را تضمین نمیکند؛ سفارش بازار احتمال اجرا را بالا میبرد، اما ممکن است اسلیپیج داشته باشد.
این قواعد احساس را حذف نمیکنند؛ فاصلهی برنامه و عمل را قابل ثبت میکنند تا بعداً بدانید مشکل از روش بوده یا از اجرا.
چرا تمرین با کردیت تستی کمک میکند — و کجا کمک نمیکند
محیط تمرین به شما اجازه میدهد مکانیک را یاد بگیرید: ببینید لیکوییدیشن چطور میآید، حد ضرر چطور نجاتتان میدهد، کارمزد چقدر میخورد.
اما یک چیز را نمیتواند شبیهسازی کند: فشار روانی از دست دادن پول واقعی. این را صریح میگوییم چون خلافش، شما را برای بازار واقعی بیش از حد مطمئن میکند.
لایهی اول: آیا روش واقعاً مزیت دارد؟
مزیت یا edge یعنی قواعدی که در مجموعهای از فرصتهای مشابه، پس از درنظرگرفتن احتمال و اندازهی برد و باخت، ارزش موردانتظار مثبت نشان دهند. این با «جهت را درست حدس زدم» فرق دارد. ممکن است جهت بازار را زیاد درست تشخیص دهید، اما بردها را کوچک ببندید و در باختها بیش از برنامه بمانید. برعکس، یک روش میتواند بردهای کمتری داشته باشد اما میانگین برد آن از میانگین باخت بزرگتر باشد.
مثبت شدن این فرمول در یک بکتست بهتنهایی وجود مزیت پایدار را ثابت نمیکند. اگر ابتدا نمودار را دیده و بعد قواعدی ساختهاید که همان تاریخ را توضیح دهد، بخشی از نتیجه ممکن است بیشبرازش باشد. امتحان دهها اندیکاتور، تایمفریم و حد ضرر و گزارش بهترین ترکیب، احتمال انتخاب یک نتیجهی تصادفی را بالا میبرد.
روش قابلبررسی باید تعریف روشن، دادهی کافی و متنوع، بخشی خارج از نمونه و نتیجهای داشته باشد که با تغییر کوچک پارامترها فوراً فرو نریزد. راهنمای امید ریاضی و R روش ثبت نتیجهها را توضیح میدهد و محاسبهگر امید ریاضی همان دادهی واردشده را خلاصه میکند؛ هیچکدام معاملهی بعدی را پیشبینی نمیکنند.
لایهی دوم: آیا همان چیزی را که آزمودهاید اجرا میکنید؟
ممکن است روی کاغذ روش معقولی داشته باشید، اما معاملات واقعی عضو همان نمونه نباشند. اگر بکتست ورود روی بستهشدن کندل را فرض کرده ولی شما زودتر وارد میشوید؛ اگر هدف را پس از حرکت قیمت نزدیکتر میکنید؛ یا بعد از دو باخت سیگنال معتبر بعدی را کنار میگذارید، عملکرد زنده دیگر قابل مقایسهی مستقیم نیست.
برای تفکیک کیفیت روش از اجرا، هر معامله دو برچسب مستقل داشته باشد: نتیجه پس از هزینه و انطباق با قانون. یک باخت مطابق قانون الزاماً اشتباه نیست؛ بخشی از توزیع نتیجههاست. در مقابل، یک برد خارج از قانون موفقیت فرایندی نیست. اگر بردهای تصادفی را به مهارت نسبت دهید و باختهای منظم را بدشانسی بنامید، ژورنال به ابزار دفاع از خود تبدیل میشود.
اجرا فقط انضباط ذهنی نیست. نوع سفارش، صف سفارش، نقدشوندگی، تأخیر اتصال و فاصلهی قیمت موردانتظار با قیمت پرشده هم جزو آناند. اسلیپیج میتواند توقف را بدتر از قیمت تعیینشده پر کند؛ سفارش محدود نیز قیمت را کنترل میکند اما اجرای معامله را تضمین نمیکند. نتیجهی فرضی بدون این محدودیتها معمولاً خوشبینانهتر از بازار زنده است.
لایهی سوم: آیا ریسک اجازهی دوام میدهد؟
حتی اگر روش در یک نمونه امید ریاضی مثبت داشته باشد، اندازهی نامتناسب میتواند حساب را پیش از ظاهر شدن میانگین آماری از بازی خارج کند. زنجیرهی باخت برای هر روشی که احتمال باخت آن صفر نیست ممکن است رخ دهد. اگر هر باخت بخش بزرگی از سرمایه را کم کند، یک دنبالهی ممکن از نظر مالی یا روانی تحملناپذیر میشود.
ریسک فقط درصد هر تیکت نیست. چهار موقعیت همزمان روی داراییهای همبسته ممکن است در ظاهر چهار ریسک و در عمل یک شرط بزرگ باشند. اهرم جهت بازار را بهتر پیشبینی نمیکند؛ حساسیت سود و زیان و احتمال فشار مارجین را افزایش میدهد. مواجههی کل، همبستگی و سناریوی مشترک افت باید کنار ریسک هر معامله ثبت شوند.
حد ضرر هم جای اندازهی موقعیت را نمیگیرد. ابتدا نقطهی ابطال تحلیل باید بر اساس ساختار روش مشخص شود؛ سپس اندازه طوری محاسبه شود که فاصله تا آن نقطه با سقف زیان برنامه سازگار باشد. نزدیک کردن توقف فقط برای جا دادن حجم بزرگتر، ترتیب مسئله را وارونه میکند. راهنمای ریسک هر معامله توضیح میدهد چرا یک درصد ثابت برای همه نسخهی مناسبی نیست.
لایهی چهارم: هزینه چه مقدار از مزیت را میخورد؟
هر ورود و خروج اصطکاک اقتصادی دارد. بسته به بازار و حساب، این اصطکاک شامل کارمزد، اختلاف قیمت خرید و فروش، اسلیپیج، فاندینگ، هزینهی وام یا تبدیل ارز است. همهی این موارد در هر بازار کاربرد ندارند، اما حذف مورد مرتبط نقطهی سربهسر را خوشبینانه نشان میدهد. اثر هزینه در روشهای پرتکرار شدیدتر است، چون مزیت کوچک بارها با هزینهی تکرارشونده رقابت میکند.
مثال عددی: امید ریاضی قبل و بعد از هزینه
فرض کنید یک روش در ۱۰۰ معاملهی همقانون، ۴۲ برد با میانگین مثبت ۱٫۶R و ۵۸ باخت با میانگین منفی ۰٫۹R ثبت کرده است. امید ریاضی ناخالص هر معامله چنین است:
جمع نتیجه پیش از هزینه ۱۵R است. اگر میانگین مجموع کارمزد، اسپرد، اسلیپیج و هزینههای مرتبط هر رفتوبرگشت ۰٫۱۱R باشد، امید خالص به ۰٫۰۴R میرسد. اگر ۱R برنامهریزیشده ۱۰۰ واحد پولی باشد، میانگین نمونه پس از هزینه فقط ۴ واحد برای هر معامله است، نه ۱۵ واحد. با هزینهی ۰٫۱۸R همین روش به منفی ۰٫۰۳R میرسد.
این مثال پیشبینی آینده نیست؛ نشان میدهد تغییر کوچک در فرض هزینه میتواند نتیجه را عوض کند. هزینه را هم نباید دوبار شمرد. اگر ورود و خروج واقعی را در R ثبت کردهاید، اسپرد و بخشی از اسلیپیج احتمالاً در نتیجه آمدهاند. ژورنال باید روشن کند کدام هزینه داخل قیمت پرشده و کدام جداگانه کسر شده است. برای بررسی رفتوبرگشت میتوانید از محاسبهگر کارمزد استفاده کنید، اما اسپرد و اسلیپیج واقعی حساب خود را جدا بسنجید.
چرا نرخ برد بهتنهایی معیار خوبی نیست
نرخ برد فقط فراوانی برد را میگوید، نه ارزش اقتصادی آن را. یک روش با هشت برد ۰٫۲۵R و دو باخت ۱٫۵R در ده معامله، نرخ برد ۸۰٪ دارد اما جمع نتیجهاش منفی ۱R است. در مقابل، چهار برد ۲R و شش باخت ۱R جمع مثبت ۲R میسازد، با اینکه نرخ برد فقط ۴۰٪ است. هزینه میتواند هر دو را دوباره تغییر دهد.
همچنین نرخ بردِ محاسبهشده روی نمونهی کوچک عدمقطعیت زیادی دارد. چند برد یا باخت میتواند عدد را جابهجا کند و وابستگی معاملات به یک رژیم بازار، تعداد مشاهدههای واقعاً مستقل را کمتر از تعداد ردیفهای ژورنال سازد. تصمیم اندازه نباید فقط بر یک درصد زیبا تکیه کند.
روانشناسی مهم است، اما توضیح کامل نیست
فشار روانی معمولاً یک نقص را بزرگتر میکند. ترس از پذیرفتن باخت، توقف را عقب میاندازد؛ چند برد پیاپی اندازه را بدون دلیل آماری بالا میبرد؛ ترس از جا ماندن معاملهای خارج از تعریف مزیت میسازد؛ و میل به جبران، تعداد معاملات و هزینه را زیاد میکند. اما اگر روش از ابتدا امید منفی داشته باشد، انضباط بیشتر فقط اجرای دقیقتر یک روش منفی است.
راهحل نیز توصیهی مبهم به «کنترل احساسات» نیست. شرایط ورود، نقطهی ابطال، اندازه، نوع سفارش، بیشینهی مواجهه و رویدادهای ممنوعکننده باید پیش از بازار نوشته شوند. بعد از معامله میتوان فاصلهی برنامه و اجرا را سنجید. معامله برای جبران زمانی رخ میدهد که هدف بعدی اجرای setup نیست، بلکه بازگرداندن مبلغ قبلی است؛ زیان قبلی دربارهی جهت فرصت بعدی اطلاعات تازهای نمیدهد.
داده و شبیهسازی چه چیزی را ثابت نمیکنند
بکتست و حساب آزمایشی برای حذف برخی روشهای ضعیف و یادگیری مکانیک مفیدند، اما اثبات قطعی سوددهی آینده نیستند. معاملهی فرضی واقعاً اجرا نشده، کمبود نقدشوندگی ممکن است کامل بازنمایی نشود و طراح از مزیت نگاه به گذشته برخوردار است. فشار مالی واقعی و توان پایبندی پس از زنجیرهی زیان نیز در تمرین با کردیت تستی کامل بازسازی نمیشود.
- نگاه به آینده: استفادهی ناخواسته از اطلاعاتی که هنگام تصمیم در دسترس نبوده است.
- بیشبرازش: انتخاب قواعد پس از آزمودن ترکیبهای فراوان روی همان تاریخ.
- سوگیری بقا یا انتخاب: حذف داراییها، دورهها یا سیگنالهای نامطلوب.
- اجرای ایدهآل: فرض پرشدن کامل بدون صف، اسپرد، اسلیپیج یا سفارش اجرانشده.
- تغییر رژیم: تعمیم نتیجهی روند یا نوسان خاص به ساختار بعدی بازار.
برای کاهش این خطاها، قواعد را پیش از ارزیابی نهایی ثابت کنید، بخشی از داده را خارج از نمونه نگه دارید، آزمون روبهجلو انجام دهید و نتیجه را با هزینهی بدبینانهتر و بدون چند برد بسیار بزرگ دوباره بسنجید. اگر مزیت فقط در یک تنظیم دقیق، یک ماه خاص یا با بهترین سه معامله باقی میماند، شواهد شکنندهاند.
ژورنال چگونه منشأ مشکل را جدا میکند
سی معاملهی اخیر را فقط بر اساس سود و زیان مرتب نکنید. ابتدا معاملهها را بر اساس setup و قواعد یکسان جدا کنید؛ مخلوط کردن اسکالپ، معاملهی خبری و سویینگ یک میانگین مبهم میسازد. برای هر ردیف زمان سیگنال، ورود برنامهریزیشده و واقعی، توقف برنامهریزیشده و واقعی، اندازه، هزینه، R ناخالص، R خالص و وضعیت انطباق را ثبت کنید.
- مزیت: اگر فقط معاملات مطابق قانون و هزینهی واقعی را نگه داریم، توزیع R چه میگوید و نتیجه چقدر به چند برد استثنایی وابسته است؟
- اجرا: تأخیر ورود، خروج زودهنگام یا تخلف از توقف کدامیک بیشترین R را کم کرده است؟
- ریسک: اندازهها مطابق قاعده بودهاند و همبستگی موقعیتهای همزمان دیده شده است؟
- هزینه: مجموع کارمزد، اسپرد، اسلیپیج و فاندینگ چند R بوده و کدام نوع معامله نسبت هزینه به مزیت بدتری دارد؟
این ترتیب جلوی تغییر استراتژی پس از هر دورهی زیان را میگیرد. اگر بیشتر افت از تخلف اجرایی آمده، افزودن اندیکاتور تازه مسئله را حل نمیکند. اگر معاملات مطابق قانوناند ولی نمونه هنوز کوچک است، تغییر فوری پارامترها داده را آلوده میکند. اگر امید خالص منفی است، تمرکز صرف بر آرامش ذهنی کافی نیست.
چکلیست ممیزی پیش از افزایش اندازه
- setup، ورود، ابطال و خروج آنقدر روشناند که دو نفر مستقل تقریباً نمونههای یکسان پیدا کنند.
- نرخ برد، میانگین برد، میانگین باخت و امید ریاضی پس از هزینه کنار هم گزارش شدهاند.
- R برنامهریزیشده و R واقعی و نیز معاملات خارج از قانون جدا ثبت میشوند.
- نتیجه بدون بهترین چند معامله و با فرض هزینهی بیشتر دوباره محاسبه شده است.
- دادهی خارج از نمونه یا آزمون روبهجلو در طراحی قانون استفاده نشده است.
- سفارش اجرانشده، پرشدن ناقص، شکاف و اسلیپیج از داده حذف نشدهاند.
- اندازه از فاصله تا ابطال و سقف زیان ازپیشتعریفشده به دست میآید.
- مواجههی همزمان و همبستگی دیده میشود، نه فقط ریسک هر تیکت.
- افزایش اندازه قانون دارد و صرفاً پس از چند برد و افزایش اعتمادبهنفس رخ نمیدهد.
- زیان روزانه یا دورهایِ توقف برای بازبینی پیش از شروع مشخص شده است.
- پول مورد استفاده، مخارج ضروری یا ذخیرهی اضطراری را در معرض خطر نمیگذارد.