
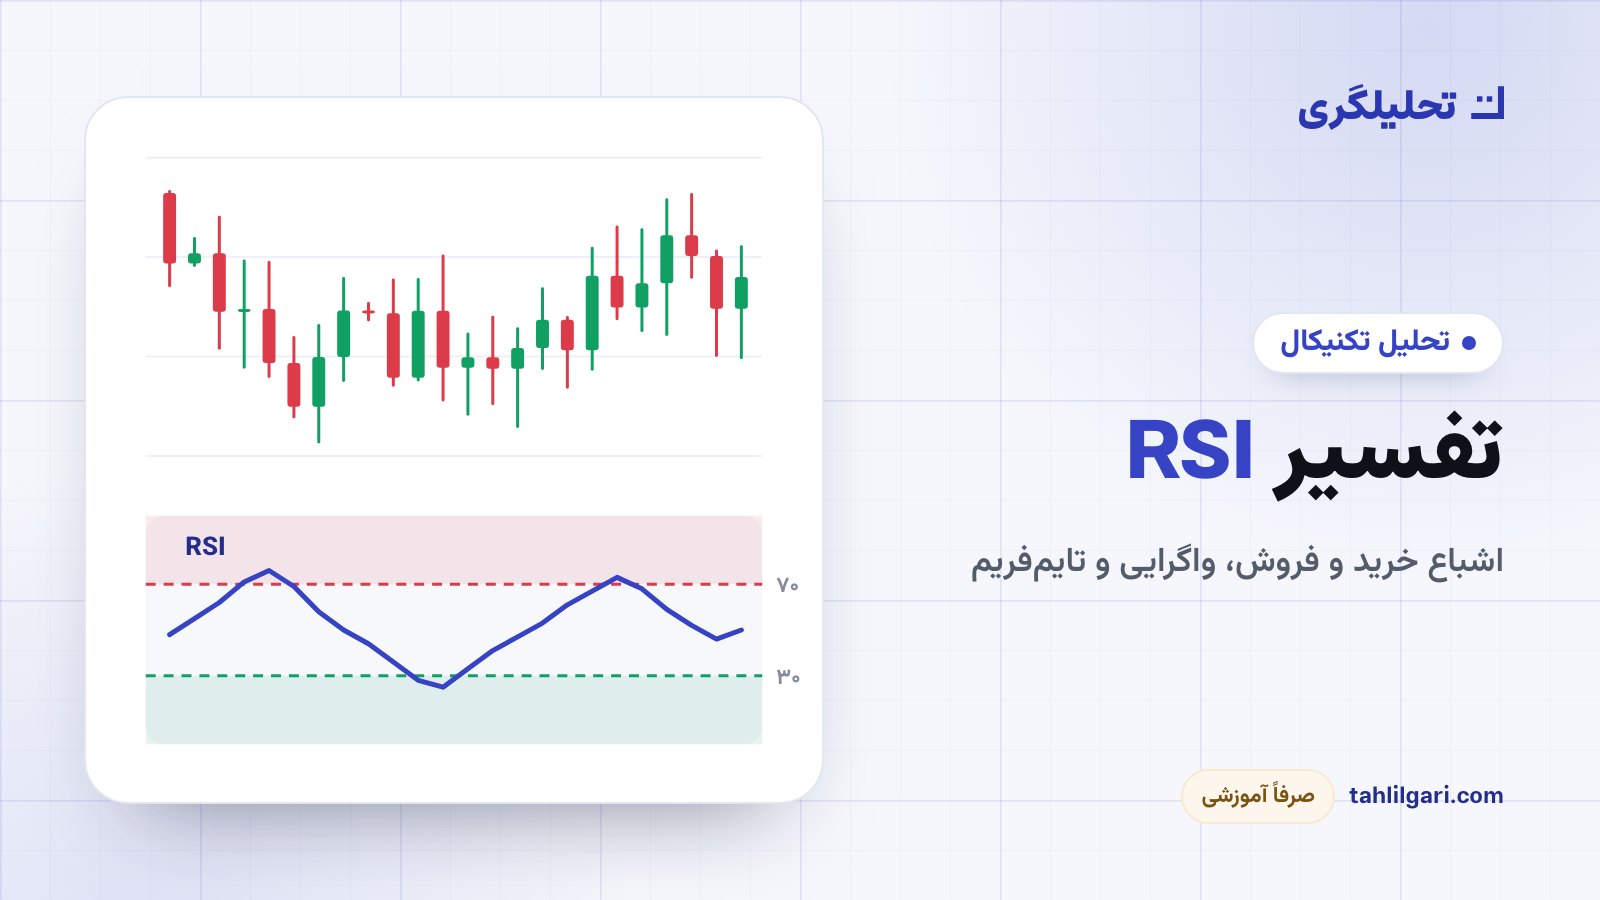
RSI چه چیزی را حساب میکند
RSI میانگین حرکتهای صعودی را با میانگین حرکتهای نزولی در یک بازه — معمولاً ۱۴ کندل — مقایسه میکند. اگر همهی حرکتهای اخیر صعودی باشند عدد به ۱۰۰ نزدیک میشود؛ اگر همه نزولی، به صفر.
پس RSI بالا فقط یک چیز میگوید: حرکت اخیر سریع و یکطرفه بوده. اینکه بعد از حرکت سریع چه اتفاقی میافتد، سؤال دیگری است که RSI جوابش را ندارد.
چرا «اشباع خرید» گمراهکننده است
اسم این ناحیه بخشی از مشکل است. «اشباع خرید» به گوش میآید مثل «دیگر خریداری نمانده»، در حالی که واقعیت این است: «خریدها اخیراً سریع بودهاند».
در یک روند صعودی قوی، RSI ماهها بالای ۷۰ میماند. کسی که هر بار با دیدن عدد ۷۰ شورت باز کند، در چنین بازاری پیدرپی ضرر میکند.
در محیط تمرین سناریوی «روند صعودی» را انتخاب کنید و RSI را روشن کنید. خواهید دید که عدد مدتها بالای ۷۰ میماند در حالی که قیمت همچنان بالا میرود.
تأخیر، عیب نیست — ماهیت است
RSI از قیمت گذشته ساخته میشود. تا زمانی که سیگنالی بدهد، بخشی از حرکت اتفاق افتاده. این ایراد محاسبه نیست؛ ذاتِ هر ابزاری است که از دادهی گذشته ساخته میشود — از جمله MACD و میانگینهای متحرک.
کاربرد RSI در بررسی ساختار قیمت
بهعنوان یک شاهد در کنار بقیهی شواهد. مثلاً وقتی قیمت به یک مقاومت معنادار رسیده و حرکت اخیر هم بسیار سریع بوده، این دو با هم اطلاعات بیشتری میدهند تا هرکدام بهتنهایی.
آنچه RSI هرگز نیست: دلیل کافی برای باز کردن یک معامله.
فرمول RSI دقیقاً چه میگوید
در نسخهی کلاسیک وایلدر، ابتدا تغییر قیمت هر کندل به دو بخش تفکیک میشود: افزایشهای مثبت در ستون «سود» و قدرمطلق کاهشها در ستون «زیان». سپس میانگین هموارشدهی سود بر میانگین هموارشدهی زیان تقسیم میشود تا قدرت نسبی یا RS به دست آید. خود RSI این نسبت را به بازهی صفر تا صد تبدیل میکند.
اگر در پنجرهی اخیر میانگین افزایشها دو برابر میانگین کاهشها باشد، RS برابر ۲ و RSI تقریباً ۶۶٫۷ است. اگر میانگین افزایشها چهار برابر کاهشها باشد، RSI به ۸۰ میرسد. این عدد نمیگوید قیمت «گران» است؛ فقط عدمتقارن حرکتهای اخیر را روی همان تایمفریم نشان میدهد.
نکتهی مهم این است که بسیاری از پلتفرمها بعد از مقداردهی اولیه از هموارسازی وایلدر، که معمولاً RMA نامیده میشود، استفاده میکنند. بنابراین محاسبهی دستی با میانگین ساده ممکن است چند واحد با نمودار فرق کند. دادهی آغازین، تعداد اعشار، قیمت بستهشدن و حتی حذف یا نگهداشتن کندلهای بدون معامله هم نتیجه را تغییر میدهد. پیش از مقایسهی دو نمودار، منبع داده و تنظیمات را یکسان کنید.
مثال عددی محاسبه و تفسیر RSI
فرض کنید روی نمودار یکساعته، بعد از محاسبهی اولیه، میانگین هموارشدهی افزایش ۱۶ واحد و میانگین کاهش ۴ واحد باشد. RS برابر ۴ و RSI برابر ۸۰ است. در کندل بعدی قیمت کمی افت میکند؛ این افت میانگین زیان را بالا میبرد، اما اثر افزایشهای قبلی یکباره پاک نمیشود. ممکن است RSI از ۸۰ به ۷۶ برسد و قیمت همچنان بالای سقف قبلی بماند.
اکنون دو بازار با RSI برابر ۸۰ را تصور کنید. بازار اول تازه از یک محدودهی چندماهه با حجم مناسب خارج شده و سقف و کف بالاتر میسازد. بازار دوم با یک جهش کمعمق و نقدشوندگی ضعیف به مقاومتی قدیمی رسیده است. ورودی RSI یکسان است، اما ساختار، کیفیت اجرا و ریسک دو موقعیت یکسان نیست. عدد ۸۰ بهتنهایی نمیتواند این تفاوت را ببیند.
| مشاهده | آنچه میدانیم | آنچه هنوز نمیدانیم |
|---|---|---|
| RSI = ۸۰ | افزایشهای اخیر نسبت به کاهشها غالب بودهاند | زمان یا احتمال برگشت |
| عبور RSI از ۷۰ | مومنتوم در این پنجره قوی شده است | اینکه شکست قیمت معتبر است |
| واگرایی نزولی | مومنتوم قلهی دوم کمتر بوده است | اینکه فروشندگان کنترل را گرفتهاند |
| بازگشت زیر ۷۰ | شتاب نسبت به اوج اخیر کم شده است | محل منطقی ورود یا حد ضرر |
عدد ۱۴ و مرزهای ۷۰/۳۰ قانون طبیعت نیستند
دورهی ۱۴ و سطوح ۷۰ و ۳۰ تنظیمات رایجاند، نه ثابتهای علمی برای همهی داراییها. RSI هفتدورهای سریعتر واکنش میدهد و عبورهای بیشتری میسازد؛ RSI بیستویکدورهای هموارتر است و دیرتر تغییر میکند. سریعتر بودن الزاماً بهتر نیست، چون حساسیت بیشتر میتواند نویز و هزینهی معامله را هم بیشتر کند.
مرزها نیز به رفتار دارایی و رژیم بازار وابستهاند. در یک روند صعودی پایدار، RSI ممکن است بیشتر زمان را بین ۴۰ و ۸۰ بگذراند و افت به حوالی ۴۰ صرفاً یک استراحت باشد. در روند نزولی، دامنه میتواند پایینتر جابهجا شود. این «دامنههای RSI» توصیف دادهی گذشتهاند؛ اگر ساختار بازار عوض شود، دامنهی قبلی تضمین نمیکند که دوباره کار کند.
اگر تنظیمات را بعد از دیدن نتیجه مدام عوض کنید، احتمالاً بهجای کشف یک رابطهی پایدار، گذشته را بیشبرازش میکنید. دوره و مرزها را پیش از آزمون ثبت کنید و روی بخشی از داده که در تنظیم مدل استفاده نشده ارزیابی کنید.
تایمفریم بخشی از تعریف سیگنال است
RSI روی ۱۴ کندل پنجدقیقهای خلاصهای از حدود هفتاد دقیقهی اخیر است؛ همان تنظیم روی نمودار روزانه تقریباً سه هفتهی معاملاتی را خلاصه میکند. بنابراین جملهی «RSI بیتکوین ۷۵ است» ناقص است. باید دارایی، بازار یا صرافی، تایمفریم، دوره و زمان مشاهده مشخص باشد.
ممکن است RSI روزانه صعودی و بالای ۷۰ باشد، در حالی که RSI پانزدهدقیقهای زیر ۳۰ قرار گرفته است. تناقضی وجود ندارد: پنجرهی کوتاه یک اصلاح داخل روند بلندتر را میبیند. برای کار چندتایمفریمی ابتدا نقش هر قاب را مشخص کنید؛ مثلاً روزانه برای رژیم، چهارساعته برای ساختار و یکساعته برای اجرای فرضیه. رفتوآمد دلخواه بین تایمفریمها بعد از ورود، فقط راهی برای فرار از ابطال است.
واگرایی: هشدار کاهش شتاب، نه فرمان برگشت
واگرایی نزولی زمانی توصیف میشود که قیمت سقف بالاتری بسازد اما RSI سقف پایینتری ثبت کند. واگرایی صعودی برعکس است: قیمت کف پایینتر و RSI کف بالاتر. این الگو میگوید سرعت حرکت دوم نسبت به حرکت اول کمتر بوده؛ نمیگوید روند در همان لحظه تمام شده است.
در روندهای قوی چند واگرایی میتواند پشت سر هم شکل بگیرد و قیمت همچنان ادامه دهد. علت ساده است: قیمت برای ساختن سقف جدید لازم نیست هر بار با همان شتاب قبلی حرکت کند. کسی که اولین واگرایی را نقطهی ورود خلاف روند بداند، ممکن است چندین بار پیش از برگشت احتمالی متوقف شود.
روش محتاطانهتر این است که واگرایی را یک هشدار برای دقیقتر دیدن ساختار بدانید. آیا سطحی که روند را تعریف میکرد شکسته شده؟ آیا بازار پس از شکست نتوانسته سطح را پس بگیرد؟ نقطهی ابطال کجاست و فاصلهی آن با ورود چه اندازهای را تحمیل میکند؟ پاسخ این پرسشها از خود واگرایی مهمتر است.
Failure swing و خط میانی؛ دو مشاهدهی قابلآزمون
گاهی معاملهگران بهجای صرفاً دیدن ۷۰/۳۰، الگوی failure swing را بررسی میکنند. برای نمونه در حالت نزولی، RSI از ناحیهی بالا عقب مینشیند، دوباره بالا میرود اما به قلهی قبلی نمیرسد و سپس کف میانی خود را میشکند. مزیت این تعریف آن است که رویداد قابل ثبتتری از جملهی مبهم «RSI خیلی بالاست» میسازد. بااینحال هنوز لازم است قواعد ورود، خروج و هزینهها جداگانه تعریف و آزموده شوند.
سطح ۵۰ نیز صرفاً جایی است که نسبت میانگین سود به زیان یک است. ماندن بالای ۵۰ میتواند با غلبهی نسبی حرکتهای صعودی سازگار باشد و پایین آن با غلبهی نزولی؛ اما عبورهای مکرر در بازار خنثی سیگنالهای پرهزینه میسازند. هیچیک از این مشاهدات بدون قاعدهی ابطال، اندازهی موقعیت و آزمون تاریخی یک سیستم نیست.
RSI را با چه چیزی ترکیب کنیم
ترکیب مفید یعنی افزودن اطلاعات متفاوت، نه جمع کردن چند نسخه از یک داده. RSI، MACD و بسیاری از میانگینها همگی از قیمت گذشته مشتق میشوند؛ موافقت سه اندیکاتور لزوماً سه شاهد مستقل نیست. ساختار قیمت، ناحیهی نقدشوندگی، کیفیت شکست، فاصله تا نقطهی ابطال و هزینهی اجرا اطلاعات مکملتری میدهند.
- رژیم را تعریف کنید. معیار ازپیشتعیینشدهای برای روند، رنج یا شرایط نامشخص داشته باشید؛ مثلاً ساختار سقف و کف، نه صرفاً احساس بصری.
- زمینه را مشخص کنید. بگویید RSI در نزدیکی کدام حمایت، مقاومت یا شکست بررسی میشود و چرا آن ناحیه برای فرضیه اهمیت دارد.
- رویداد RSI را دقیق بنویسید. «اشباع» کافی نیست؛ عبور از مرز، بازگشت، واگرایی یا failure swing را با دوره و تایمفریم تعریف کنید.
- ابطال را از قیمت بگیرید. حد ضرر باید جایی باشد که فرض ساختاری دیگر معتبر نیست، نه عددی تصادفی روی RSI. سپس فاصلهی حد و اندازهی موقعیت را با نوسان و بودجهی ریسک سازگار کنید.
- هزینه و خروج را قبل از ورود بنویسید. اسپرد، کارمزد، اسلیپیج و قاعدهی خروج میتوانند نتیجهی یک ورودی ظاهراً خوب را عوض کنند.
یک طرح آزمون که فریب نمودار را کمتر میکند
بهجای انتخاب چند تصویر زیبا، همهی رخدادهای تعریفشده را در یک بازه ثبت کنید. فرض کنید میخواهید «بازگشت RSI از زیر ۳۰ در بازار رنج» را بسنجید. پیش از دیدن نتایج بنویسید رنج چگونه تشخیص داده میشود، ورود روی بستهشدن کدام کندل است، حد ضرر و خروج چگونه تعیین میشوند و هر معامله چه هزینهای دارد.
سپس داده را به بخش توسعه و بخش ارزیابی جدا کنید. تنظیمات را روی بخش نخست انتخاب و بدون تغییر روی بخش دوم اجرا کنید. تعداد معاملات، میانگین برد، میانگین باخت، بیشینهی افت، توزیع نتیجه در داراییها و نتیجه پس از هزینه را گزارش کنید. نرخ برد بهتنهایی کافی نیست؛ ممکن است هشتاد درصد معاملات یک واحد ببرند و چند زیان پنجواحدی کل نتیجه را منفی کنند.
برای مقایسهی منصفانه نتیجه را با یک مبنا، مانند نگهداری ساده یا یک قاعدهی بدون RSI، بسنجید. اگر افزودن RSI فقط تعداد معاملات را کم کرده اما امید ریاضی بعد از هزینه را بهتر نکرده، پیچیدگی اضافه ارزش عملی ندارد. اگر فقط در یک دارایی و یک ماه خاص جواب داده، شواهد برای تعمیم ضعیف است.
خطاهای اجرایی که بکتست نشان نمیدهد
- کندل کاملنشده: RSI در طول تشکیل کندل تغییر میکند. سیگنالی که وسط کندل دیدهاید ممکن است تا بستهشدن ناپدید شود. قاعده باید روشن کند تصمیم درونکَندلی است یا پس از بستهشدن.
- قیمت مرجع متفاوت: قیمت آخرین معامله، شاخص و مارک در بازار مشتقه یکسان نیستند. اندیکاتور روی یک مرجع و اجرای سفارش روی مرجعی دیگر میتواند اختلاف بسازد.
- نقدشوندگی و گپ: در بازار کمعمق ممکن است خروج نزدیک قیمت فرضشده انجام نشود. RSI این ریسک را در فرمول خود ندارد.
- سوگیری نگاهبهآینده: استفاده از سقف، کف یا وضعیت روندی که فقط پس از چند کندل معلوم شده، نتیجهی تاریخی را بهتر از اجرای واقعی نشان میدهد.
- انتخاب نمونه: حذف داراییهای شکستخورده یا انتخاب فقط نمودارهای امروزی میتواند بقامحوری ایجاد کند.
نتیجهی تاریخی یا عملکرد در محیط تمرین تضمین اجرای مشابه در بازار واقعی نیست. تغییر نقدشوندگی، هزینه، تأخیر، رژیم و رفتار خود معاملهگر میتواند نتیجه را کاملاً تغییر دهد.
چکلیست استفاده از RSI
- دارایی، بازار، منبع داده، تایمفریم و دورهی RSI ثبت شده است.
- رژیم بازار با معیاری مستقل از خود RSI تعریف شده است.
- رویداد موردنظر دقیق است و بعد از دیدن نتیجه تغییر نمیکند.
- سطح ساختاری و نقطهی ابطال روی قیمت مشخص شدهاند.
- اندازهی موقعیت از بودجهی ریسک و فاصلهی حد به دست آمده است.
- کارمزد، اسپرد، اسلیپیج و امکان اجرای ناقص در ارزیابی آمدهاند.
- نتیجه روی دادهی خارج از نمونه و در بیش از یک وضعیت بازار بررسی شده است.
- از یک سیگنال تنها برای توصیه یا تضمین نتیجه استفاده نمیشود.