
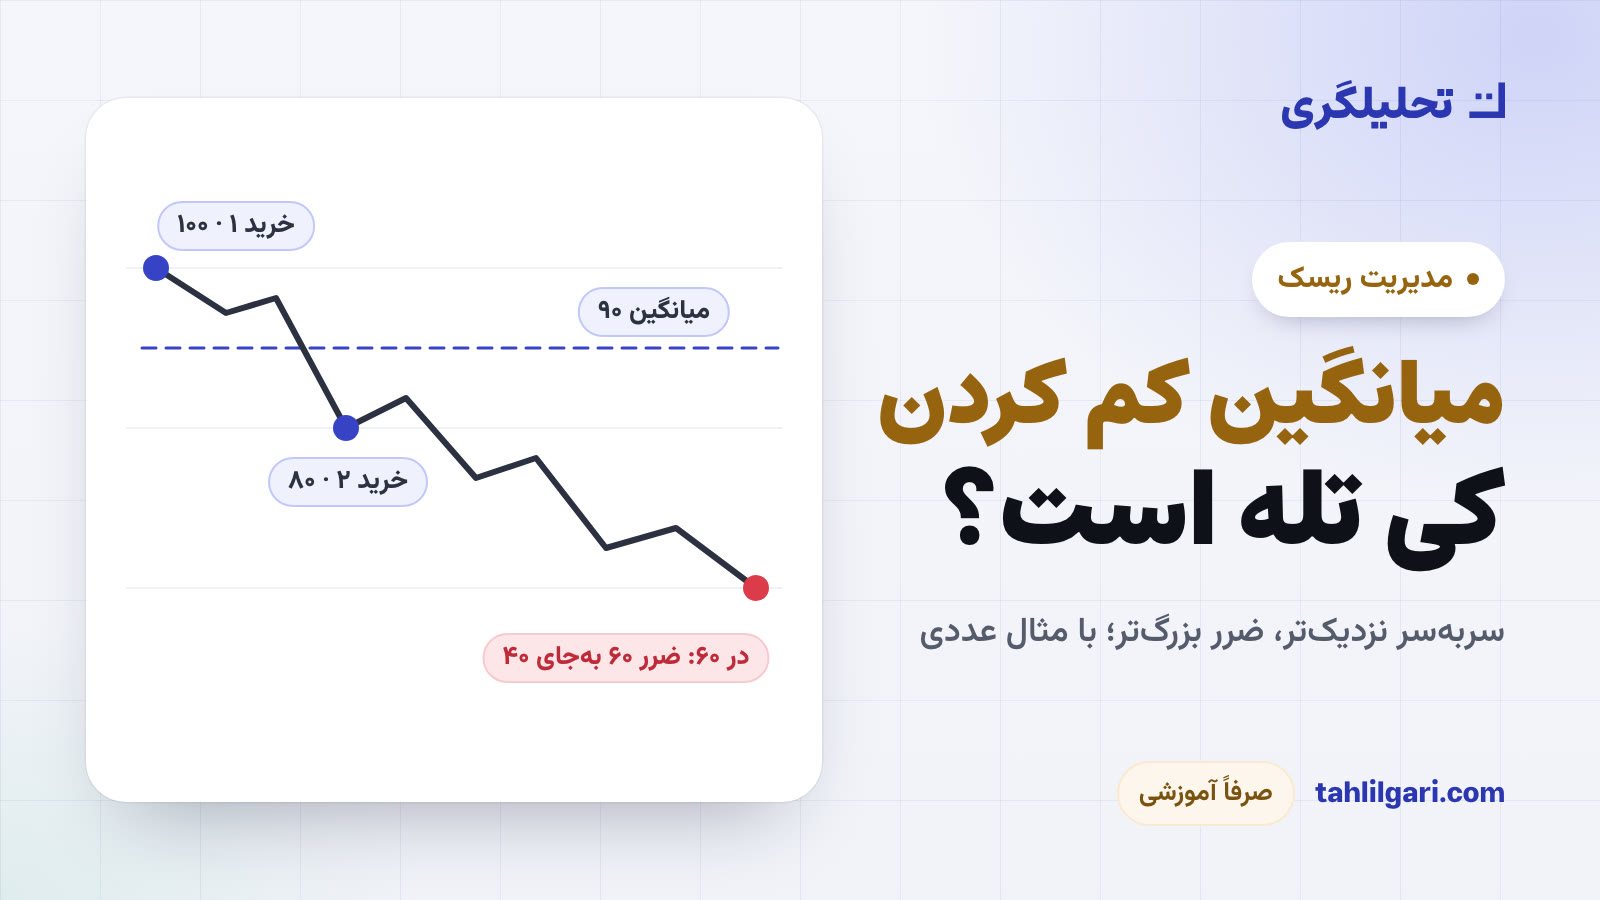
در مثال فرضی این مقاله، یک واحد در ۱۰۰ خریده میشود و قیمت به ۸۰ میرسد. با خرید یک واحد دیگر، میانگین ۹۰ میشود و برای سربهسر شدن بهجای ۲۵٪ فقط ۱۲٫۵٪ رشد لازم است. اما اگر ریزش تا ۶۰ ادامه پیدا کند، ضرر بهجای ۴۰ واحد، ۶۰ واحد است (۲ × ۳۰). اگر هر خرید دو برابر قبلی باشد (۱، ۲ و ۴ واحد در ۱۰۰، ۸۰ و ۶۰)، رسیدن قیمت به ۴۰ ضرری ۲۲۰ واحدی میسازد؛ بیش از سهونیم برابر ضرر نگه داشتن همان یک واحد.
میانگین کم کردن یعنی چه و چطور حساب میشود
به این کار «میانگین کردن سهم» یا «میانگینگیری کاهشی» (Averaging Down) هم میگویند و گاهی «خرید پلهای»؛ اما این اسم آخر در فارسی برای سه کار متفاوت به کار میرود که در ادامه از هم جدا میشوند. میانگین قیمت خرید یک میانگین وزنی است: هر قیمت به اندازهی مقداری که در آن خریدهاید وزن دارد.
رشد لازم برای سربهسر شدن (بدون کارمزد) هم از تقسیم میانگین بر قیمت فعلی، منهای یک، به دست میآید:
با پایین آمدن میانگین، همین کسر کوچکتر میشود. کارمزد خرید میانگین واقعی را کمی افزایش میدهد؛ محاسبهگر میانگین قیمت خرید میانگین و قیمت سربهسر را با کارمزد نشان میدهد.
مثال فرضی: خرید دوم در ۸۰
یک واحد از داراییای را در ۱۰۰ خریدهاید و قیمت به ۸۰ رسیده است. نگه داشتن همان یک واحد را با خرید یک واحد دیگر در ۸۰ مقایسه میکنیم؛ کارمزد برای سادگی حذف شده است.
| وضعیت | بدون خرید دوم | با خرید دوم در ۸۰ |
|---|---|---|
| تعداد واحد | ۱ | ۲ |
| سرمایهی درگیر | ۱۰۰ | ۱۸۰ |
| میانگین قیمت خرید | ۱۰۰ | ۹۰ |
| ضرر باز در قیمت ۸۰ | ۲۰ | ۲۰ |
| رشد لازم از ۸۰ برای سربهسر | ۲۵٪ | ۱۲٫۵٪ |
| اگر قیمت به ۹۰ برگردد | ۱۰ ضرر | سربهسر |
| اگر قیمت به ۱۰۰ برگردد | سربهسر | ۲۰ سود |
| اگر قیمت به ۶۰ برسد | ۴۰ ضرر | ۶۰ ضرر |
| رشد لازم از ۶۰ برای سربهسر | ≈ ۶۶٫۷٪ | ۵۰٪ |
مهمترین سطر جدول، ضرر باز در قیمت ۸۰ است: در لحظهی خرید دوم، ضرر هر دو حالت ۲۰ واحد است. میانگین کم کردن ضرر فعلی را کم نمیکند؛ فقط تعیین میکند حرکت بعدی قیمت با شما چه کند. حالا هر یک واحد حرکت قیمت، دو واحد سود یا زیان میسازد: برگشت به ۹۰ شما را سربهسر میکند و ادامهی ریزش تا ۶۰ ضرر را ۱٫۵ برابر میکند. خرید دوم در واقع شرط تازهای است بر اینکه «قیمت از همینجا برمیگردد» و مثل هر معاملهی تازه، دلیل، حد ضرر و اندازهی حسابشده لازم دارد.
میانگین پایینتر به معنای ریسک کمتر نیست. ریسک موقعیت حاصلضرب مقدار در فاصله تا نقطهی خروج است و میانگین کم کردن مقدار را بزرگ میکند؛ بدون حد ضرر برای کل موقعیت، ضرر بالقوه با هر خرید تازه بزرگتر میشود.
دو برابر کردن خرید (مارتینگل): وقتی هر پله از قبلی بزرگتر است
بعضیها در هر پلهی ریزش مقدار خرید را دو برابر میکنند تا با یک برگشت کوچک کل ضرر جبران شود؛ همان منطق مارتینگل. جدول زیر سه قاعده را روی یک مسیر فرضی مقایسه میکند: قیمت از ۱۰۰ به ۸۰، بعد ۶۰ و در آخر ۴۰ میرسد.
| پس از خریدهای ۱۰۰، ۸۰ و ۶۰ | بدون خرید تازه | خرید مساوی (۱+۱+۱) | دو برابر کردن (۱+۲+۴) |
|---|---|---|---|
| تعداد واحد | ۱ | ۳ | ۷ |
| سرمایهی درگیر | ۱۰۰ | ۲۴۰ | ۵۰۰ |
| میانگین قیمت خرید | ۱۰۰ | ۸۰ | ≈ ۷۱٫۴ |
| رشد لازم از ۶۰ برای سربهسر | ≈ ۶۶٫۷٪ | ≈ ۳۳٫۳٪ | ≈ ۱۹٪ |
| ضرر در قیمت ۶۰ | ۴۰ | ۶۰ | ۸۰ |
| ضرر اگر قیمت به ۴۰ برسد | ۶۰ | ۱۲۰ | ۲۲۰ |
هرچه خرید تازه تهاجمیتر باشد، سربهسر نزدیکتر و ضرر ادامهی ریزش بزرگتر است. در قاعدهی دوبرابرکننده، از ۶۰ فقط حدود ۱۹٪ رشد برای سربهسر کافی است؛ برای همین چنین موقعیتی ممکن است بارها با برگشتی کوچک سربهسر شود و حس کنترل بسازد. اما سرمایهی درگیر از ۱۰۰ به ۵۰۰ رسیده و با یک پلهی دیگر (۸ واحد در ۴۰) به ۸۲۰ میرسد؛ بیش از هشت برابر خرید اول. سرمایهی هر حسابی محدود است و طول یک روند نزولی از پیش معلوم نیست؛ این همان خطری است که ریسک نابودی میسنجد.
ریاضی افت سرمایه: درصد جبران کمتر، ضرر بزرگتر
میانگین کم کردن خطای دید هم میسازد: درصد لازم برای سربهسر شدن کوچکتر میشود، اما مبلغ از دست رفته بزرگتر است. در جدول اول، در قیمت ۶۰ موقعیت میانگینشده ۵۰٪ رشد لازم دارد و موقعیت بدون خرید دوم حدود ۶۶٫۷٪، اما ضرر اولی ۶۰ واحد است و دومی ۴۰. آنچه باید جبران شود حساب شماست، نه درصدِ یک موقعیت. اگر خریدهای جدول دوم از یک حساب ۱٬۰۰۰ واحدی انجام شده باشد، با رسیدن قیمت به ۴۰:
| قاعده | ضرر در قیمت ۴۰ | افت حساب | رشد لازم برای جبران حساب |
|---|---|---|---|
| بدون خرید تازه | ۶۰ | ۶٪ | ≈ ۶٫۴٪ |
| خرید مساوی (۱+۱+۱) | ۱۲۰ | ۱۲٪ | ≈ ۱۳٫۶٪ |
| دو برابر کردن (۱+۲+۴) | ۲۲۰ | ۲۲٪ | ≈ ۲۸٫۲٪ |
با پلهی چهارم قاعدهی دوبرابرکننده و رسیدن قیمت به ۲۰، ضرر ۵۲۰ واحد یعنی ۵۲٪ حساب است و جبران این افت سرمایه رشدی حدود ۱۰۸٪ میخواهد. سناریوهای خودتان را با محاسبهگر جبران افت سرمایه بسنجید و برای تعیین سقف ریسک هر معامله، مقالهی در هر معامله چقدر ریسک کنیم را ببینید.
میانگین کم کردن با اهرم: وقتی لیکوییدیشن نزدیک میشود
در بازار نقدی (اسپات) بدون اهرم، ادامهی ریزش ضرر را بزرگ میکند اما موقعیت را بهاجبار نمیبندد. در معاملهی اهرمی، ضرر از وثیقه کم میشود و با رسیدن وثیقه به حد نگهداری، موقعیت لیکویید میشود. خرید تازه با همان وثیقه، مقدار را بزرگ میکند بیآنکه پشتوانهای اضافه شود.
مثال فرضی: با ۱۰۰ واحد وثیقه، ۲ واحد دارایی در ۱۰۰ خریده میشود؛ ارزش موقعیت ۲۰۰ و اهرم مؤثر ۲ است. در مدل سادهشده، بدون مارجین نگهداری، کارمزد و فاندینگ، لیکوییدیشن وقتی رخ میدهد که ضرر به کل وثیقه برسد:
پیش از خرید تازه، این قیمت ۵۰ است. اگر در ۸۰ با همان وثیقه ۲ واحد دیگر خریده شود، میانگین ۹۰ و مقدار ۴ میشود و لیکوییدیشن به ۶۵ میرسد؛ فاصلهی قیمت فعلی تا لیکوییدیشن از ۳۷٫۵٪ به حدود ۱۸٫۸٪ رسیده، یعنی نصف شده است. اگر قیمت مثل مثال اصلی به ۶۰ برسد، موقعیت بدون خرید تازه با ۸۰ واحد ضرر هنوز باز است، اما موقعیت میانگینشده در ۶۵ لیکویید شده و کل ۱۰۰ واحد وثیقه از دست رفته است.
در عمل، مارجین نگهداری لیکوییدیشن را کمی زودتر میآورد. افزودن وثیقهی تازه ممکن است لیکوییدیشن را دورتر کند، اما مبلغ در معرض از دست رفتن را بزرگتر میکند. برای سنجش، در محاسبهگر قیمت لیکوییدیشن میانگین تازه را بهجای قیمت ورود و نسبت ارزش کل موقعیت به وثیقه را بهجای اهرم وارد کنید و نتیجه را با قواعد همان صرافی مقایسه کنید؛ سازوکار کامل در مقالهی اهرم معاملاتی آمده است.
در معاملهی اهرمی، «صبر میکنم تا برگردد» همیشه ممکن نیست. لیکوییدیشن منتظر برگشت قیمت نمیماند و برگشت بعد از بسته شدن اجباری، ضرر شما را جبران نمیکند.
سه کار متفاوت با یک اسم
تفاوت این سه در زمان تصمیم و سقف ریسک است، نه در خود خرید.
ورود پلهای برنامهریزیشده
پیش از خرید اول تصمیم میگیرید موقعیت را در چند سطح بسازید و سه چیز را ثابت میکنید: ریسک کل، سطح و مقدار هر پله و یک حد ضرر (استاپ لاس) برای کل موقعیت در نقطهی باطل شدن تحلیل. مقدار پلهها طوری انتخاب میشود که اگر همه پر شوند و حد ضرر فعال شود، مجموع ضرر از بودجهی ریسک بیشتر نشود:
با همان قیمتها: حساب ۱٬۰۰۰ واحدی، بودجهی ریسک ۱٪ (فقط برای مثال) یعنی ۱۰ واحد، خرید در ۱۰۰ و ۸۰ و حد ضرر کل موقعیت در ۷۰. هر واحدِ خرید اول ۳۰ و هر واحدِ خرید دوم ۱۰ واحد تا حد ضرر فاصله دارد؛ با مقدار برابر، هر جفت واحد ۳۰ + ۱۰ = ۴۰ واحد ریسک دارد و مقدار هر پله ۱۰ ÷ ۴۰ = ۰٫۲۵ واحد میشود. اگر هر دو پله پر شوند، میانگین باز هم ۹۰ است، اما ضرر برنامهریزیشده در حد ضرر ۰٫۵ × ۲۰ = ۱۰ واحد است.
تفاوت با مثال اصلی در قیمتها نیست: خرید دوم پیش از خرید اول تصمیم گرفته شده، اندازهاش از بودجهی ریسک آمده و حد ضرر بعد از آن جابهجا نمیشود. اگر پیش از رسیدن قیمت به ۸۰ دلیل ورود باطل شود، پلهی دوم لغو میشود. جای حد ضرر را طبق راهنمای تعیین حد ضرر از نقطهی باطل شدن تحلیل بگیرید.
میانگین کم کردن بیبرنامه
اینجا خرید دوم واکنش به ضرر است: ریسک کل تعریف نشده، اندازه از حس میآید و حد ضرر یا وجود ندارد یا عقب کشیده میشود تا خرید تازه جا شود. بدترین شکلش خرید بعد از رسیدن قیمت به نقطهی ابطال است؛ درست وقتی بازار فرض شما را رد کرده، شرط روی همان فرض بزرگتر میشود.
خرید پلهای زمانی (DCA)
خرید پلهای زمانی (DCA) بر پایهی تقویم است، نه ضرر. Investor.gov، سایت آموزشی کمیسیون بورس و اوراق بهادار آمریکا (SEC)، آن را سرمایهگذاری مبلغهای برابر در فاصلههای منظم و بدون توجه به بالا و پایین شدن بازار تعریف میکند؛ روشی که در قیمت پایینتر واحد بیشتری میخرد.
DCA هم ریسک دارد: در افت طولانی، ضرر حذف نمیشود و فقط در زمان پخش میشود؛ خرید منظم، دارایی نامناسب را مناسب نمیکند؛ و ادامهی خرید در دورهی افت درآمد پایدار میخواهد. DCA ابزار سرمایهگذاری بلندمدت است، نه راه نجات یک معاملهی زیانده. میانگین خریدهای هممبلغ را با محاسبهگر خرید پلهای ببینید.
| ویژگی | ورود پلهای برنامهریزیشده | میانگین کم کردن بیبرنامه | خرید پلهای زمانی (DCA) |
|---|---|---|---|
| محرک خرید تازه | رسیدن قیمت به سطح ازپیشتعیینشده | ضرر و میل به سربهسر شدن | رسیدن تاریخ ازپیشتعیینشده |
| زمان تصمیم | پیش از خرید اول | بعد از شروع ضرر | پیش از خرید اول |
| حد ضرر | یکی و ثابت، برای کل موقعیت | معمولاً ندارد یا جابهجا میشود | معمولاً ندارد؛ مدیریت ریسک با تخصیص سرمایه |
| بیشترین ضرر | بودجهی ریسک (بهجز شکاف و لغزش) | نامشخص و رو به افزایش | تا کل مبلغ سرمایهگذاریشده |
چرا وسوسهی میانگین کم کردن اینقدر قوی است
میل به میانگین کم کردن میتواند بیش از آنکه از محاسبه بیاید، پاسخی به حس ضرر باشد. شفرین و استتمن (Shefrin and Statman، ۱۹۸۵) در Journal of Finance اصطلاح «اثر تمایلی» را برای گرایش به فروش زودهنگام داراییهای سودده و نگه داشتن طولانی داراییهای زیانده مطرح کردند و آن را با زیانگریزی، حسابداری ذهنی، پرهیز از پشیمانی و دشواری خودکنترلی توضیح دادند.
اودین (Odean، ۱۹۹۸) این گرایش را در سوابق ۱۰ هزار حساب یک کارگزاری کمهزینهی آمریکایی در سالهای ۱۹۸۷ تا ۱۹۹۳ آزمود: نسبت سودهای تحققیافته حدود ۱۴٫۸٪ و نسبت ضررهای تحققیافته حدود ۹٫۸٪ بود. نگه داشتن زیاندهها با عملکرد بعدی هم توجیه نشد؛ سهمهای سوددهی فروختهشده در سال بعد بهطور میانگین حدود ۳٫۴ واحد درصد بهتر از زیاندههای نگهداشتهشده عمل کردند.
تالر و جانسون (Thaler and Johnson، ۱۹۹۰) هم در آزمایشهایی با پول واقعی دیدند که پس از ضرر، گزینههایی که شانس سربهسر شدن میدهند بهطور ویژه جذاب میشوند. میانگین کم کردن همین گزینه را پیش روی شما میگذارد: سربهسر نزدیکتر، در ازای ریسک بیشتر.
یک آزمون ساده: «اگر امروز موقعیتی نداشتم، با همین اطلاعات همین مقدار را در همین قیمت میخریدم؟» اگر نه، خرید دوم به گذشتهی شما مربوط است، نه به فرصت پیش رو. الگوهای مشابه، مثل معامله برای جبران، در دلایل زیان در معاملهگری آمدهاند.
سه قاعده پیش از هر خرید دوباره
- اول ریسک کل را تعیین کنید: اگر همهی پلهها پر شوند و حد ضرر فعال شود، حداکثر چقدر ضرر میکنید؟ مقدار هر پله از همین عدد میآید.
- بعد از نقطهی ابطال، خرید تازهای در کار نیست: رسیدن قیمت به ابطال یعنی معامله تمام شده، نه اینکه قیمت ارزانتر شده است.
- حد ضرر کل موقعیت ثابت میماند: خریدی که فقط با دور کردن حد ضرر جا میشود، جزو برنامه نیست.
اشتباههای رایج
- خرید دوباره فقط چون قیمت از نقطهی ورود شما «ارزانتر» شده است.
- خرید بعد از رسیدن قیمت به نقطهی ابطال، یا دور کردن حد ضرر تا خرید تازه جا شود.
- فراموش کردن اینکه خرید دوم حساسیت موقعیت به حرکت قیمت را دو برابر میکند.
- دو برابر کردن مقدار در هر پله به امید یک برگشت کوچک.
- خرید تازه در موقعیت اهرمی بدون محاسبهی دوبارهی قیمت لیکوییدیشن.
- موفق دانستن روش با یک خروج در سربهسر، بدون دیدن ریسکی که برای آن پذیرفته شد.
میانگین کم کردن چه چیزی را ثابت نمیکند
پایین آمدن میانگین یک عمل حسابی است، نه نشانهی برگشت قیمت؛ بازار از میانگین قیمت شما خبر ندارد. چند بار «جواب دادن» هم روش را تأیید نمیکند: قاعدهای که بیشتر وقتها با برگشتی کوچک سربهسر میشود و گاهی در یک روند طولانی بخش بزرگی از حساب را از دست میدهد، باید با ضرر بدترین سناریو سنجیده شود، نه با تعداد دفعات سربهسر شدن.
پژوهشهای اثر تمایلی رفتار میانگینِ نمونههای مشخصی را توصیف میکنند و ثابت نمیکنند که هر خرید دوباره از سوگیری میآید یا میانگین کم کردن همیشه به ضرر ختم میشود. ورود پلهای برنامهریزیشده هم فقط ریسک را محدود میکند؛ اینکه نتیجهی روش را بهتر میکند یا نه، باید آزمون شود. پیش از استفاده با پول واقعی، قاعدهی ورود پلهای خود را در محیط تمرین با کردیت تستی اجرا کنید.
چکلیست پیش از خرید دوباره
- دلیل ورود و نقطهی ابطال را پیش از خرید اول بنویسید.
- ریسک کل موقعیت را بهصورت مبلغ و درصدی از حساب تعیین کنید.
- سطح و مقدار پلهها را طوری بچینید که با پر شدن همه، ضرر در حد ضرر از بودجه بیشتر نشود.
- یک حد ضرر برای کل موقعیت ثبت کنید و پس از هر پله دورترش نکنید.
- با رسیدن قیمت به نقطهی ابطال، پلههای باقیمانده را لغو کنید.
- میانگین و قیمت سربهسر را با کارمزد خرید و فروش حساب کنید.
- در معاملهی اهرمی، پس از هر پله قیمت لیکوییدیشن را دوباره بسنجید و آن را آنسوی حد ضرر نگه دارید.
- هر خرید تازه را با برچسب «برنامه» یا «واکنش» در ژورنال ثبت کنید.