
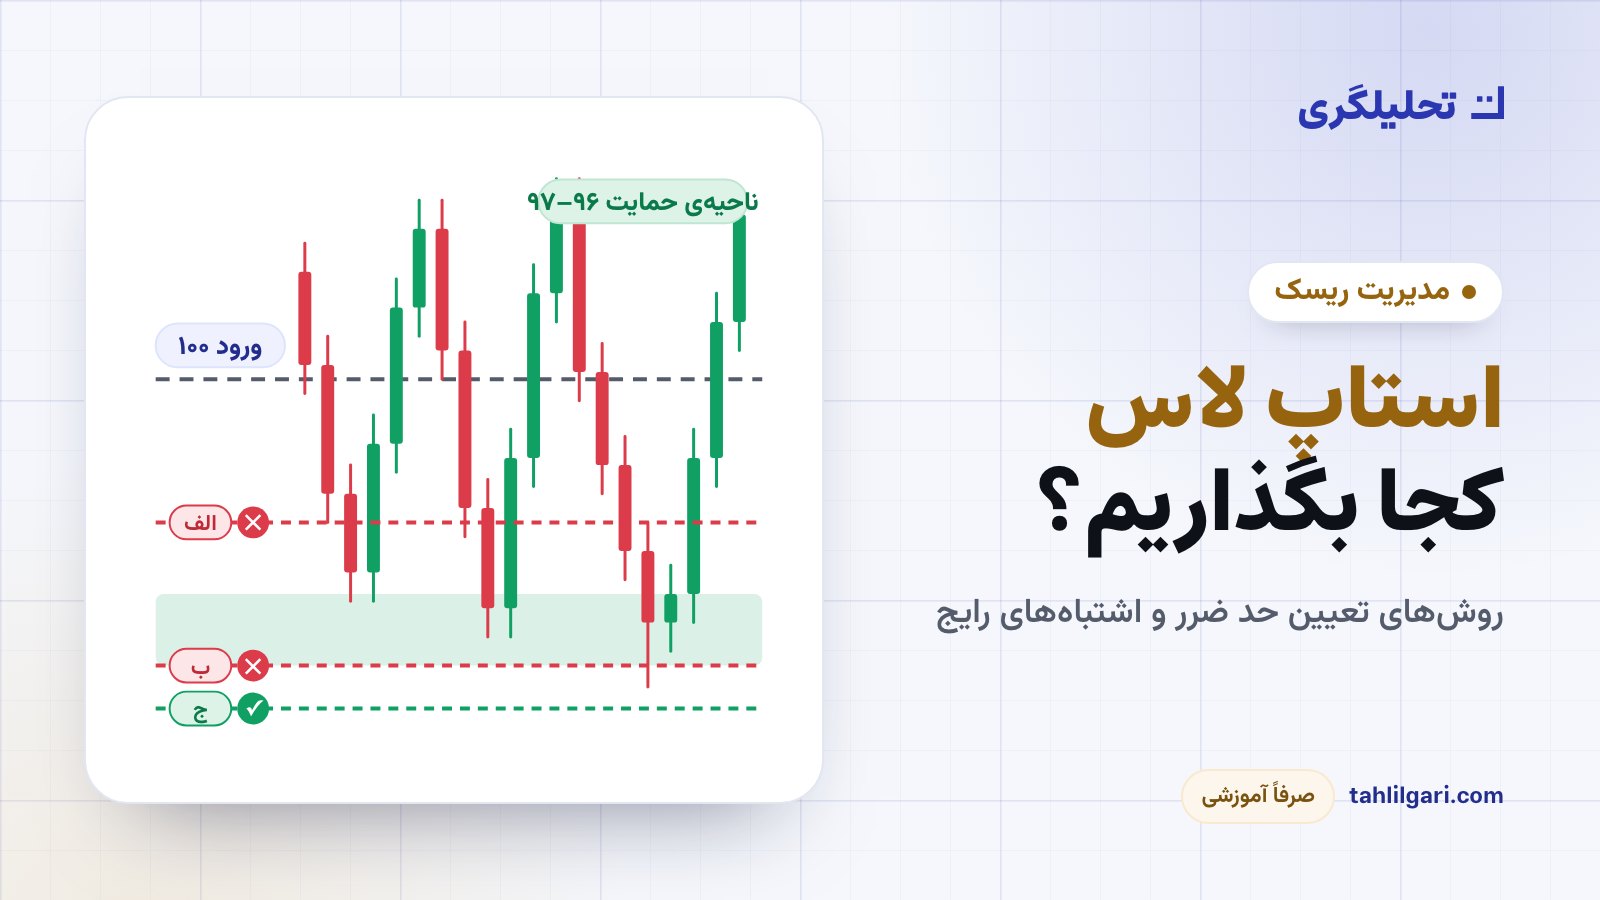
در مثال فرضی این مقاله، ورود در ۱۰۰ است و ناحیهی حمایت بین ۹۶ و ۹۷. حد ضرر با کمی فاصلهی اطمینان در ۹۵٫۴ قرار میگیرد؛ یعنی ۴٫۶ واحد پایینتر از ورود. اگر حداکثر زیان برنامهریزیشده ۱۰ واحد باشد، اندازهی موقعیت از تقسیم ۱۰ بر ۴٫۶ به دست میآید: حدود ۲٫۱۷ واحد دارایی. جای حد ضرر از رفتار قیمت میآید و مبلغ ضرر از اندازهی موقعیت.
حد ضرر چیست و چه چیزی نیست
حد ضرر یک سفارش شرطی است: تا وقتی قیمت محرک به آستانه نرسیده، کاری نمیکند و با رسیدن قیمت فعال میشود. در نوع رایج، سفارش فعالشده یک سفارش بازار است که با بهترین قیمت موجود اجرا میشود؛ در نوع دیگر، یک سفارش محدود ثبت میشود.
حد ضرر پیشبینی نیست و نمیگوید قیمت به کدام سمت میرود. سقف قطعی زیان هم نیست: در حرکت سریع یا شکاف قیمت، خروج ممکن است بدتر از آستانه انجام شود. کار اصلیاش این است که تصمیم خروج را پیش از ورود و با ذهن آرام بگیرد، نه در لحظهای که قیمت به آن نزدیک شده است.
اصل اول: حد ضرر یعنی نقطهی باطل شدن تحلیل
هر ورود دلیلی دارد: «حمایت نگه میدارد»، «شکست مقاومت ادامه پیدا میکند» یا «روند هنوز صعودی است». حد ضرر باید جایی باشد که آن دلیل دیگر معتبر نیست. اگر ورودتان به نگه داشتن حمایت وابسته است، معامله شدن قیمت زیر کل ناحیهی حمایت یعنی فرض شما رد شده؛ ماندن در معامله از آن نقطه به بعد، دیگر همان معامله نیست.
روش رایج اما نادرست این است که اول مبلغ ضرر دلخواه انتخاب شود و حد ضرر از روی آن محاسبه شود: «۲۰ واحد ضرر را تحمل میکنم، پس حد ضرر ۲٪ پایینتر». این عدد به ساختار بازار ربطی ندارد. ممکن است وسط نوسان عادی قیمت بیفتد و بیدلیل فعال شود، یا آنقدر دور باشد که حتی بعد از باطل شدن تحلیل هم شما را در معامله نگه دارد.
پرسش کلیدی پیش از هر ورود: «اگر قیمت به کجا برسد، دلیل ورودم دیگر معتبر نیست؟» اگر برای این پرسش جواب روشنی ندارید، هنوز معاملهای تعریف نشده است.
ترتیب درست: ابطال، فاصله، اندازه
- نقطهی باطل شدن تحلیل را از ساختار نمودار پیدا کنید؛ مثلاً ناحیهی حمایت یا آخرین کف معتبر.
- فاصلهی اطمینان اضافه کنید تا نوسان معمول، اسپرد و سایههای کوتاه حد ضرر را فعال نکنند.
- فاصلهی ورود تا حد ضرر را اندازه بگیرید.
- اندازهی موقعیت را از تقسیم بودجهی ریسک بر همین فاصله حساب کنید.
- نسبت ریسک به ریوارد را با هدفی منطقی بسنجید؛ اگر هدف خیلی نزدیک است، از معامله بگذرید.
- نوع سفارش و قیمت محرک را انتخاب و سفارش را ثبت کنید.
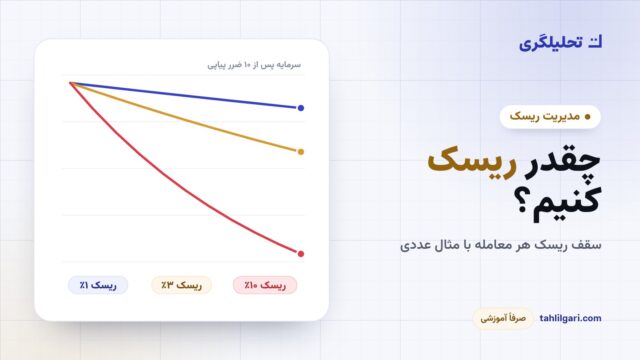
این ترتیب دو تصمیم را از هم جدا میکند: «کجا اشتباه کردهام؟» را نمودار جواب میدهد و «چقدر ضرر میکنم؟» را اندازهی موقعیت. برای انتخاب بودجهی ریسک، مقالهی در هر معامله چقدر ریسک کنیم را ببینید و محاسبه را با محاسبهگر اندازهی موقعیت انجام دهید.
روش ۱: حد ضرر ساختاری
در موقعیت خرید (لانگ)، حد ضرر ساختاری زیر یک حمایت معنادار یا زیر آخرین کف معتبر قرار میگیرد؛ در روند صعودی معمولاً همان کف بالاتری که روند را تعریف کرده است. در موقعیت فروش (شورت) حالت قرینه برقرار است: بالای مقاومت یا آخرین سقف معتبر.
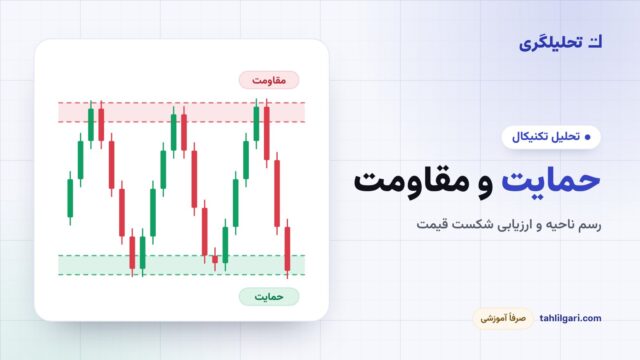
سطح یک ناحیه است، نه یک خط؛ پس حد ضرر باید آنسوی کل ناحیه باشد، نه وسط آن. روش رسم ناحیه و ارزیابی شکست را در آموزش حمایت و مقاومت ببینید. تایمفریم هم مهم است: ایدهای که روی نمودار روزانه شکل گرفته، با شکسته شدن کفِ یک نمودار پنجدقیقهای باطل نمیشود.
روی نمودار بارها دیده میشود که سایهی کندل کمی از یک کف یا عدد رُندِ آشکار عبور میکند و برمیگردد. علت این رفتار از روی نمودار بهتنهایی قابل اثبات نیست، اما نتیجهاش روشن است: حد ضرری که دقیقاً روی همان کف یا عدد رُند گذاشته شده، در معرض همین عبورهای کوتاه است.
روش ۲: حد ضرر بر پایهی نوسان (ATR)
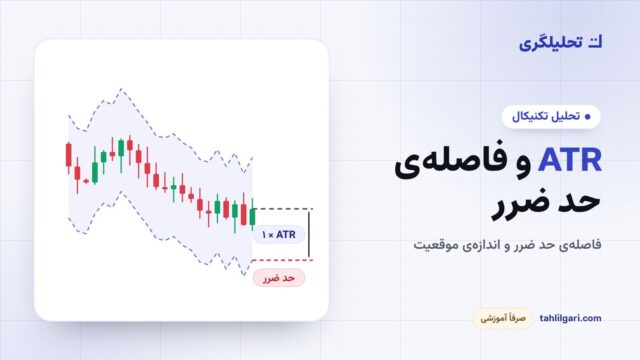
در این روش فاصلهی حد ضرر مضربی از ATR است؛ مثلاً دو برابر میانگین دامنهی واقعی کندلها. مزیتش این است که با نوسان بازار بزرگ و کوچک میشود. ضعفش این است که ساختار نمودار را نمیبیند.
در مثال ما ATR برابر ۱٫۲ است. حد ضرر «دو ATR زیر ورود» در ۹۷٫۶ قرار میگیرد؛ یعنی بالای ناحیهی حمایت ۹۶ تا ۹۷. یک برخورد عادی قیمت به حمایت، بدون اینکه تحلیل باطل شود، این حد ضرر را فعال میکند. به همین دلیل ATR بهتر است برای اندازهگیری فاصلهی اطمینان به کار رود، یا برای پاسخ به این پرسش: «آیا حد ضرر من داخل نوسان معمول بازار است؟» جزئیات محاسبه در مقالهی ATR و فاصلهی حد ضرر و در محاسبهگر ATR و اندازه موقعیت آمده است.
روش ۳: درصد یا مبلغ ثابت، و ضعف آن
«حد ضرر همیشه ۳٪ زیر ورود» ساده است، اما ساختار و نوسان را نادیده میگیرد. در یک دارایی کمنوسان ممکن است بیش از حد دور باشد و در یک دارایی پرنوسان، داخل حرکتهای روزمره بیفتد. درصد ثابت جای درستی در برنامه دارد: درصدی از سرمایه که در هر معامله ریسک میشود. فاصلهی حد ضرر روی نمودار تصمیم دیگری است.
استثنا روشهای سیستماتیکی است که قاعدهی ثابتشان روی دادهی گذشته آزمون شده است. در آن حالت هم عدد باید از آزمون بیاید، نه از عادت یا توصیهی دیگران.
روش ۴: حد ضرر زمانی
بعضی ایدهها جزء زمانی دارند: شکستی که باید سریع ادامه پیدا کند، یا واکنشی که باید در چند کندل دیده شود. اگر آن اتفاق در زمان تعیینشده رخ ندهد، خروج حتی بدون رسیدن به حد ضرر قیمتی منطقی است. حد ضرر زمانی جای حد ضرر قیمتی را نمیگیرد و کنار آن مینشیند، چون در همان فاصلهی زمانی هم قیمت میتواند هر جایی برود.
فاصلهی اطمینان: چقدر آنسوی سطح؟
عدد جهانی وجود ندارد، اما اجزای فاصلهی اطمینان روشناند: بخشی از نوسان معمول همان تایمفریم (مثلاً کسری از ATR)، اسپرد خرید و فروش، و عمق سایههایی که در برخوردهای قبلی از ناحیه عبور کردهاند. فاصلهی کم یعنی فعال شدن با نوسان عادی؛ فاصلهی زیاد یعنی موقعیت کوچکتر و ریوارد نسبیِ کمتر. با بودجهی ریسک ثابت ۱۰ واحد و ورود در ۱۰۰:
| فاصلهی اطمینان زیر ناحیه | حد ضرر | فاصله تا ورود | اندازهی موقعیت |
|---|---|---|---|
| صفر (روی کف ناحیه) | ۹۶٫۰ | ۴٫۰ | ۲٫۵۰ واحد |
| نصف ATR | ۹۵٫۴ | ۴٫۶ | ۲٫۱۷ واحد |
| یک ATR | ۹۴٫۸ | ۵٫۲ | ۱٫۹۲ واحد |
قاعده را یک بار تعریف کنید و ثابت نگه دارید. اگر در هر معامله فاصلهای را انتخاب کنید که همان لحظه بهتر به نظر میرسد، نتیجهها قابل مقایسه و آزمون نخواهند بود.
نوع سفارش: استاپ مارکت یا استاپ لیمیت؟
در استاپ مارکت (stop-market)، رسیدن قیمت محرک یک سفارش بازار میسازد. در بازار نقدشونده اجرا تقریباً قطعی است، اما قیمت اجرا میتواند بهخاطر لغزش قیمت بدتر از آستانه باشد. FINRA در راهنمای سرمایهگذاران تأکید میکند که در بازار پرنوسان، قیمت اجرای سفارش استاپ میتواند تفاوت محسوسی با قیمت استاپ داشته باشد.
در استاپ لیمیت (stop-limit)، با رسیدن قیمت محرک یک سفارش محدود ثبت میشود. بدترین قیمت کنترل میشود، اما تضمینی برای اجرا نیست؛ اگر قیمت با سرعت از حد شما عبور کند، سفارش پر نمیشود و موقعیت باز میماند. برای حد ضرری که کارش محافظت است، این ریسک باید آگاهانه پذیرفته شود.
منبع قیمت محرک را هم بررسی کنید. در بعضی بازارهای فیوچرز میتوانید بین قیمت آخرین معامله و قیمت مارک (Mark Price) انتخاب کنید و این انتخاب روی زمان فعال شدن اثر دارد.
در بازارهایی که تعطیل میشوند، قیمت میتواند با شکاف و آنسوی حد ضرر باز شود. در بازارهایی با دامنهی نوسان روزانه و صف، مانند بورس تهران، ممکن است در صف فروش اصلاً امکان فروش در قیمت حد ضرر وجود نداشته باشد. اگر کارگزاری شما سفارش شرطی دارد، پیش از اتکا به آن شرایط اجرایش را بخوانید.
مثال عددی کامل
| جزء برنامه | مقدار فرضی |
|---|---|
| سرمایهی حساب | ۱٬۰۰۰ واحد |
| بودجهی ریسک (۱٪، فقط برای مثال) | ۱۰ واحد |
| ورود (خرید) | ۱۰۰ |
| ناحیهی حمایت | ۹۶ تا ۹۷ |
| ATR تایمفریم ورود | ۱٫۲ |
| حد ضرر (کف ناحیه منهای نصف ATR) | ۹۵٫۴ |
| فاصله تا حد ضرر | ۴٫۶ واحد (۴٫۶٪) |
| اندازهی موقعیت | ۱۰ ÷ ۴٫۶ ≈ ۲٫۱۷ واحد |
| ارزش موقعیت | ≈ ۲۱۷ واحد |
| هدف فرضی زیر مقاومت بعدی | ۱۰۹٫۲ (یعنی ۲R) |
حالا فرض کنید قیمت با شکاف پایین بیاید و خروج بهجای ۹۵٫۴ در ۹۴٫۹ انجام شود. زیان بهجای ۱۰ واحد حدود ۲٫۱۷ × ۵٫۱ ≈ ۱۱٫۱ واحد میشود؛ یعنی حدود ۱۱٪ بیشتر از برنامه، و کارمزد هم به آن اضافه میشود. برای همین بعضی معاملهگران بخشی از بودجهی ریسک را برای لغزش و هزینه کنار میگذارند. R در این مثال همان ۱۰ واحد ریسک برنامهریزیشده است.
حد ضرر در معاملهی اهرمی
اهرم فاصلهی منطقی حد ضرر را عوض نمیکند؛ فقط مارجین لازم برای همان موقعیت را کم میکند. خطر اصلی اینجاست که قیمت لیکوییدیشن نزدیکتر از حد ضرر بیفتد. در آن صورت حد ضرر هرگز به نوبت اجرا نمیرسد.
با فرمول تقریبی مارجین ایزوله و نرخ نگهداری فرضی ۰٫۵٪، لیکوییدیشن یک موقعیت خرید با ورود ۱۰۰ و اهرم ۲۰ نزدیک ۹۵٫۵ است؛ یعنی بالاتر از حد ضرر ۹۵٫۴ در مثال ما، پس لیکوییدیشن زودتر اتفاق میافتد. با اهرم ۱۰، لیکوییدیشن حدود ۹۰٫۵ است و حد ضرر زودتر فعال میشود. عدد دقیق به قواعد هر صرافی بستگی دارد؛ آن را با محاسبهگر قیمت لیکوییدیشن و تنظیمات همان بازار بررسی کنید. توضیح کاملتر در مقالهی اهرم آمده است.
جابهجا کردن حد ضرر
دور کردن حد ضرر بعد از ورود تقریباً همیشه یعنی تغییر فرض معامله در بدترین لحظه: وقتی قیمت به حد ضرر نزدیک شده و ذهن بیش از هر زمان دیگری دنبال دلیلی برای ماندن است. اگر واقعاً اطلاعات تازهای دارید، آن را در معاملهی بعدی و با برنامهی تازه به کار ببرید.
نزدیک کردن حد ضرر در جهت کاهش ریسک داستان دیگری است. در حد ضرر متحرک (تریلینگ استاپ)، حد ضرر با تشکیل کفهای بالاتر یا بر پایهی ATR جابهجا میشود. این کار بخشی از سود باز را محافظت میکند، اما احتمال خروج با نوسان عادی را هم بالا میبرد. انتقال زودهنگام حد ضرر به نقطهی ورود هم همین بدهبستان را دارد. اینکه کدام قاعده امید ریاضی روش شما را بهتر میکند، فقط با آزمون مشخص میشود.
اشتباههای رایج
- گذاشتن حد ضرر دقیقاً روی کفِ آشکار یا عدد رُند، جایی که عبورهای کوتاه رایجاند.
- انتخاب فاصله از روی مبلغ دلخواه، بهجای ساختار نمودار.
- نزدیک کردن مصنوعی حد ضرر تا حجم بزرگتری جا شود.
- دور کردن حد ضرر وقتی قیمت به آن نزدیک میشود.
- نادیده گرفتن اسپرد، کارمزد و لغزش قیمت در محاسبهی زیان.
- تکیه بر حد ضرر ذهنی بدون اینکه اجرایش واقعاً قطعی باشد؛ در لحظهی فشار، اجرای ذهنی اغلب به تعویق میافتد.
- قرار گرفتن قیمت لیکوییدیشن پیش از حد ضرر در معاملهی اهرمی.
- گرفتن ایده از تایمفریم بزرگ و گذاشتن حد ضرر روی ساختار تایمفریم کوچک.
این روشها چه چیزی را ثابت نمیکنند
هیچ روش تعیین حد ضرری، روش معاملاتیِ بدون مزیت را سودده نمیکند. جای حد ضرر توزیع نتیجهها را تغییر میدهد: حد ضرر نزدیکتر معمولاً تعداد ضررهای کوچک را بیشتر میکند و حد ضرر دورتر، اندازهی موقعیت را کوچکتر. اینکه کدام ترکیب برای یک روش مشخص بهتر کار میکند از روی منطق بهتنهایی معلوم نمیشود؛ باید روی تعداد کافی معامله سنجیده شود.
برای همین، قاعدهی حد ضرر را پیش از استفاده با پول واقعی، در محیط تمرین با کردیت تستی اجرا کنید و نتیجهها را بر حسب R ثبت کنید.
چکلیست پیش از ثبت حد ضرر
- دلیل ورود و نقطهی باطل شدنش را در یک جمله بنویسید.
- ناحیه را رسم کنید و حد ضرر را با فاصلهی اطمینان مشخص، آنسوی کل ناحیه بگذارید.
- فاصله را با ATR همان تایمفریم مقایسه کنید تا داخل نوسان معمول نیفتد.
- اسپرد، کارمزد و لغزش احتمالی را در زیان برنامهریزیشده حساب کنید.
- اندازهی موقعیت را از بودجهی ریسک و فاصلهی حد ضرر به دست آورید.
- نسبت ریسک به ریوارد را با هدفی منطقی بسنجید.
- نوع سفارش و منبع قیمت محرک را بررسی کنید.
- در معاملهی اهرمی، قیمت لیکوییدیشن را آنسوی حد ضرر نگه دارید.
- قاعدهی جابهجا کردن حد ضرر را از قبل بنویسید؛ فقط در جهت کاهش ریسک.